

2026 年 1 月,比利時電信與企業網路服務商 IPNexia,面臨一道棘手的營運難題。
它的資料中心設備逐漸老舊,部分硬體已經走到停止支援(EOL)的階段。繼續使用,可能無法取得重要的安全更新;但如果貿然全部換掉,背後依賴它提供通訊、行動服務、雲端連線與資安方案的三千多家比利時企業,隨時可能受到斷網影響。更麻煩的是,原有的網路架構高度依賴單一設備品牌——未來要升級哪些功能、採用哪款硬體,甚至價格怎麼談,都受到既有供應商的產品規劃牽制。
如果把這個處境放進一般企業的決策現場,我們其實很容易理解技術主管的掙扎。面對「不換設備有資安風險、換了設備怕服務中斷」的局面,對多數公司的資訊部門來說,最安全的做法往往是繼續向原本的國際品牌採購。哪怕報價偏高、條款受限,至少出問題時有原廠扛責;反之,若改用自己不熟悉的開放架構,萬一在遷移過程出事,負責拍板的主管就得獨自承擔後果。
因為 IPNexia 需要的,絕不只是買進一批更便宜、速度更快的交換器,而是一場不能停機的系統改造:既要把整座資料中心的網路逐步換成新架構、讓新舊設備順利銜接,還得改變過去每次增加設備都要派工程師逐台設定的做法。
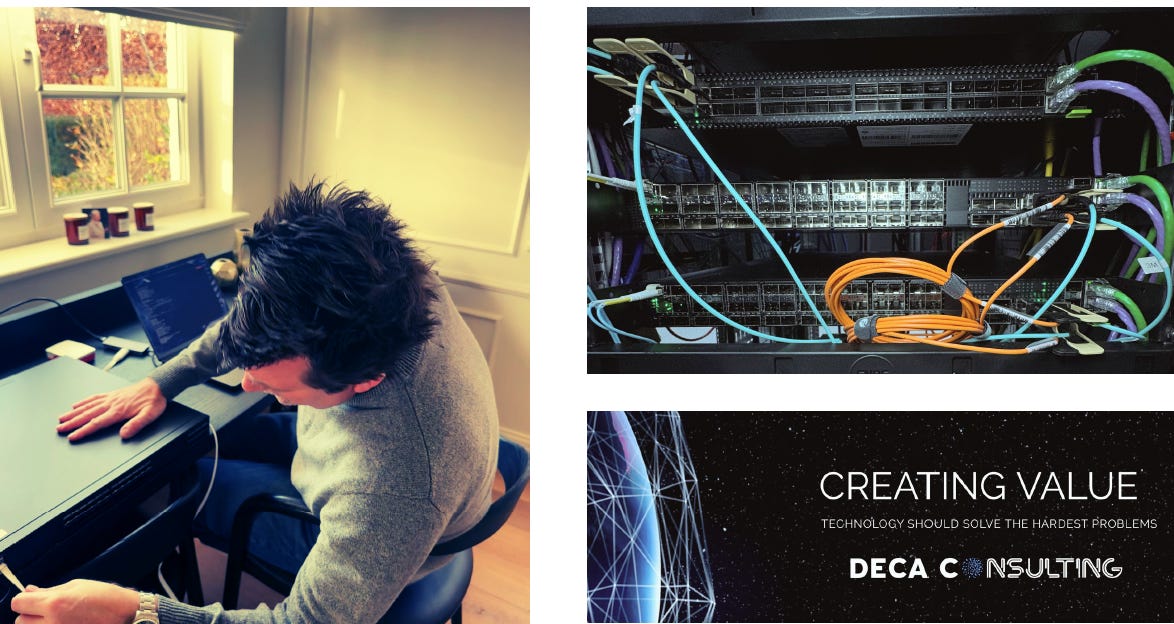
最後,IPNexia 選擇了由三家公司組成的方案:採用台灣智邦集團旗下 Edgecore 的交換器、搭配晶片大廠博通(Broadcom)的企業版 SONiC 網路軟體,並由比利時系統整合商 Deca Consulting 負責設計與部署。2026 年 1 月 15 日公布的案例結果顯示,新設備不再需要工程師逐台手動輸入初始設定,相關部署工作從原本的「數小時」縮短到「數分鐘」。Edgecore 官方案例
把這個案例放回智邦三十多年的發展史來看,會發現一個耐人尋味的對比。
2003 年,智邦曾因為想建立自己的海外品牌與通路,認列了數十億元的損失。當年的經營者相信,唯有自己掌握品牌,才能真正接近市場;二十多年後,智邦不再要求客戶買下自家的整套封閉系統,反而讓客戶自由選擇硬體、軟體與服務伙伴,全年營收卻在 2025 年達到新台幣 2,483.20 億元,比前一年成長一倍以上。
在多數企業裡,業務與產品團隊最渴望建立的,通常是「讓客戶離不開自己」的轉換成本。如果今天在一般公司的經營會議上,有人提議:「我們幫客戶把軟硬體拆開、改用開放標準,讓他們以後不必再被單一廠商綁死」,管理層第一個追問的問題往往是:「那客戶以後也不用被我們綁死了,明年的訂單誰來保底?」
這正是觀察智邦轉型最值得深究的地方:它幫客戶解開了傳統品牌的束縛,卻也等於拆掉了保護自己的圍牆。當硬體設計公開、軟體可以由不同公司提供,競爭對手也能製造相似的交換器時,智邦還剩下什麼難以取代的優勢?更現實的是,面對 AI 資料中心的快速擴張,公司必須提前投入龐大資金備料、擴建工廠——在沒有封閉護城河保護的情況下押下重注,一旦客戶需求節奏改變,這些已經投入的資源能否順利回收?
在上集,我們看見黃安捷〔人物註1〕、杜憶民〔人物註2〕、李志強〔人物註3〕與李訓德〔人物註4〕如何在挫敗與危機中,建立起智邦的技術與製造韌性;下集,我們要把目光放到更現實的商業取捨上。故事的起點,始於智邦一項違反多數企業慣性的決定——它花了七年開發出自己的企業版網路軟體,最後卻決定不再以它作為經營重心。
一、2021—2026:連軟體都開放了,智邦還能靠什麼賺錢?
2021 年:財務長接掌董座,在擴張中盯緊商業模式
2021 年 7 月 16 日,智邦董事會選出新任董事長林明蓉〔人物註5〕,原任董事長郭飛龍〔人物註6〕則轉入新設的策略發展委員會,參與長期戰略規劃。中央社,2021 年 7 月 16 日
觀察一家公司的策略走向,「誰在什麼時間點接班」往往透露出關鍵訊號。林明蓉曾任智邦財務長多年,熟悉財務紀律與經營決策,近年又親自推動自有品牌業務與開放網路應用方案。由一位兼具財務背景與新事業經驗的管理者接任董事長,反映出智邦對開放網路的期待,已經從早期的「技術突圍」,走向更務實的「商業模式如何持續獲利」。
到了 2024 年 6 月,黃國修〔人物註7〕接任董事長,與總經理李訓德在年報中將品牌發展、ODM、共同設計(JDM)、開放基礎架構與策略技術合作並列。智邦依然想直接接觸更多客戶,但做法已不再是當年收購海外通路的老路,而是透過旗下 Edgecore 與軟體商、系統整合商合作,切入雲端資料中心、企業與電信網路市場。
然而,要在開放架構下建立穩定的獲利模式,首先得面對網路軟體生態系的變化。Edgecore 在 2025 年做出的一項產品決策,正好讓這個問題浮上檯面。
2025 年:花了七年開發的軟體,為什麼決定調整方向?
回到 2016 年,微軟將交換器作業系統 SONiC 開源,讓資料中心能用相容的軟體控制不同廠牌的硬體。這替智邦打開了機會,卻也在企業市場遇上一道門檻:程式碼可以免費取得,不代表一般企業有能力自己安裝與維護。
像 Facebook 或微軟這類大型雲端業者,擁有龐大的軟體工程團隊,可以自己修改程式碼、測試功能並處理故障;但一般企業通常沒有這樣的人力,他們需要的是裝進機房就能穩定運作、更新時有人協助的方案。為了補上這個缺口,Edgecore 在 2018 年投入資源,將開源軟體整理、測試成方便企業部署的自有企業版發行套件——「ecSONiC」。
這項投入持續了七年。到了 2025 年 4 月,Edgecore 卻宣布了一項重大的策略調整:將重心轉回「社群開源 SONiC」,不再以持續經營自有企業版發行套件作為主要方向,而是把商業模式放在技術支援、專業服務、顧問與培訓;若企業客戶需要商業版 SONiC,則與晶片大廠博通(Broadcom)合作提供企業級方案。
如果我們把這個情境帶回自己熟悉的組織裡,就會發現要做出這個決定有多不容易。
在一般公司內部,一個已經投入七年研發預算、好不容易建立起客戶基礎的軟體產品,往往會形成強大的組織慣性。即使外在市場已經改變,負責團隊通常還是會拿過去投入的「沉沒成本」來爭取繼續維持編制;管理層為了避免承認路線調整,也常選擇模糊以對,讓自有版本與外部合作方案同時並存,最後導致研發資源分散。
為什麼 Edgecore 願意在投入七年後主動踩煞車?
公司在公告中給出了清楚的解釋:當年開發自有企業版,原本就是為了加速 SONiC 的成熟與採用;經過七年發展,SONiC 的生態系與社群已經成熟許多,應用範圍更從網路延伸到運算與儲存,連博通這樣的底層晶片大廠也親自提供企業版軟體。換句話說,早期必須由硬體廠自己跳下來補齊的軟體工作,現在已經有更龐大的社群與專業伙伴共同承擔。
看清這個局勢後,Edgecore 選擇不再把資源耗在維護一套專屬的企業版軟體上,而是將收入重心轉向「讓客戶順利使用開放軟體所需的服務」——包括協助部署、故障排除、軟硬體相容性驗證與工程團隊培訓。(註:此為 2025 年公告之策略方向,尚未揭露服務收入金額、利潤率或轉型後的客戶採用數據。)
在這次轉向中,還有一個非常關鍵的細節:Edgecore 同時承諾,已經採用 ecSONiC 的既有客戶仍會獲得長期支援,必要時也會提供轉移安排,旗下硬體則繼續支援第三方網路作業系統。
在企業級(B2B)採購中,這項承諾往往比新產品規格更重要。企業導入一套網路設備動輒使用數年,買方最擔心的通常不是當下功能少一項,而是用了三年之後,供應商因為策略轉向就停止支援,留下一座無人維護的機房。決定停止以自有版本為主軸,需要克服內部對沉沒成本的不捨;但願意繼續投入資源支援舊客戶,守住的則是未來客戶敢不敢繼續向你買單的信任。Edgecore,2025 年 4 月策略公告
比利時 IPNexia 案例:從數小時到數分鐘,客戶真正買單的是什麼?
放棄以自有軟體綁定客戶、改走生態系合作,實際運作起來是什麼模樣?開頭提到的比利時 IPNexia 案例,正好提供了一個具體的檢視窗口。
負責該專案的系統整合商 Deca Consulting 首席網路工程師 Alexander Deca〔人物註8〕 指出,他們一開始鎖定的就是三個核心問題:老舊硬體、供應商綁定,以及過度依賴人工的網路操作。團隊為此做了兩項關鍵的工程安排:
降低擴充瓶頸的網路架構: 採用 Spine-Leaf(骨幹—枝葉)架構,將交換器分為連接伺服器的 Leaf 層,與負責跨設備高速交換資料的 Spine 層,並以多條 100G 高速連接串聯。未來資料中心需要增加伺服器時,可以直接在既有架構下擴充,不必重新設計整套網路。
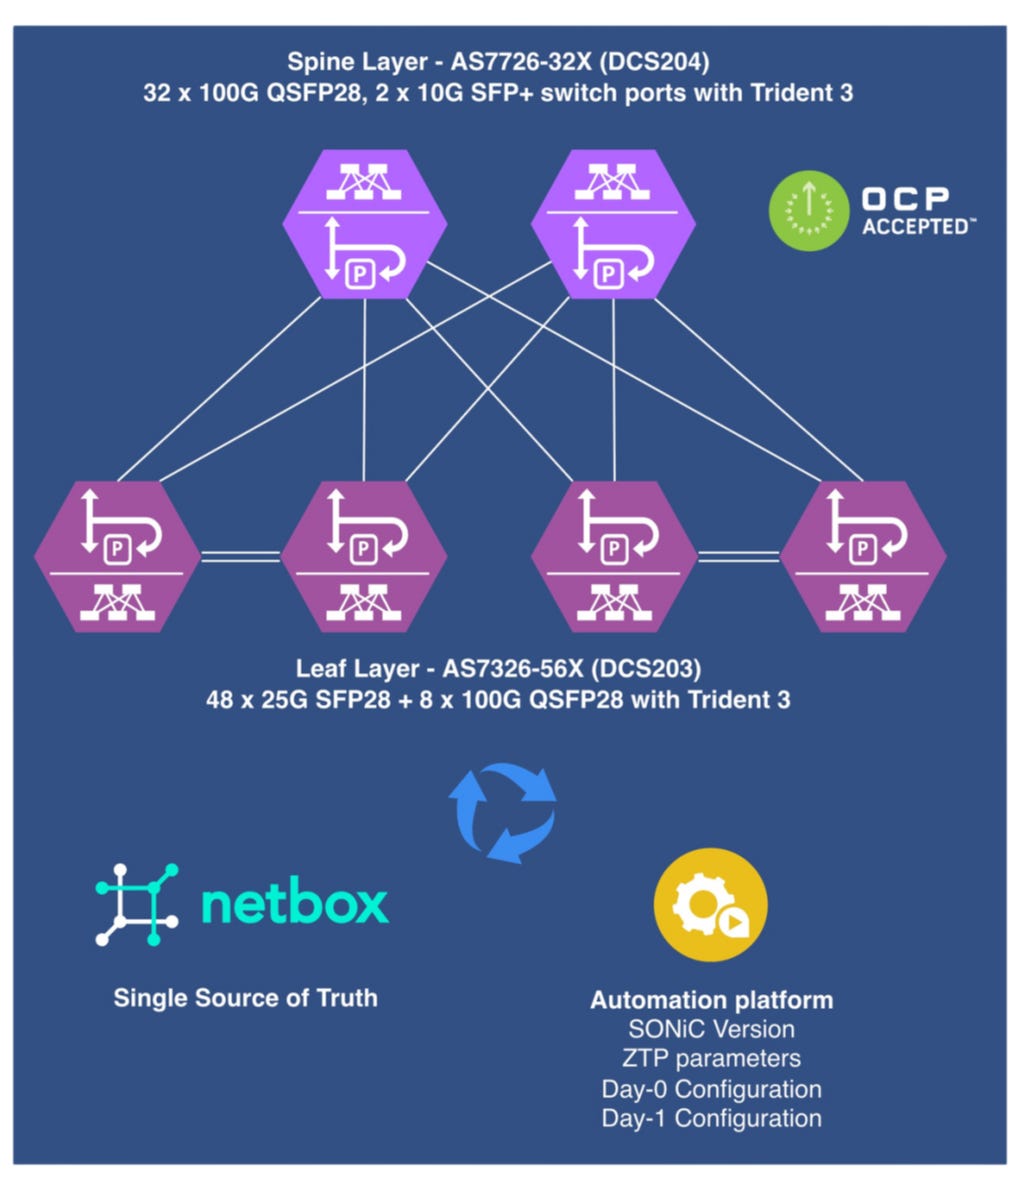
取代逐台設定的自動化流程: 在傳統機房裡,新增幾十台交換器,工程師往往得逐台登入、指定軟體版本並輸入設定;只要其中一台漏輸一項指令或設定不一致,就可能引發網路異常,排查時還得逐台比對。這次改造導入了 ZTP(零接觸配置),讓新交換器接上網路後就自動取得指定的博通 SONiC 軟體與基本設定;日常配置則交由 NetBox(記錄設備連接方式與預定設定)與 Ansible(依資料自動執行配置)處理。所有變更都保留版本紀錄,出問題時能隨時追查並恢復先前版本。
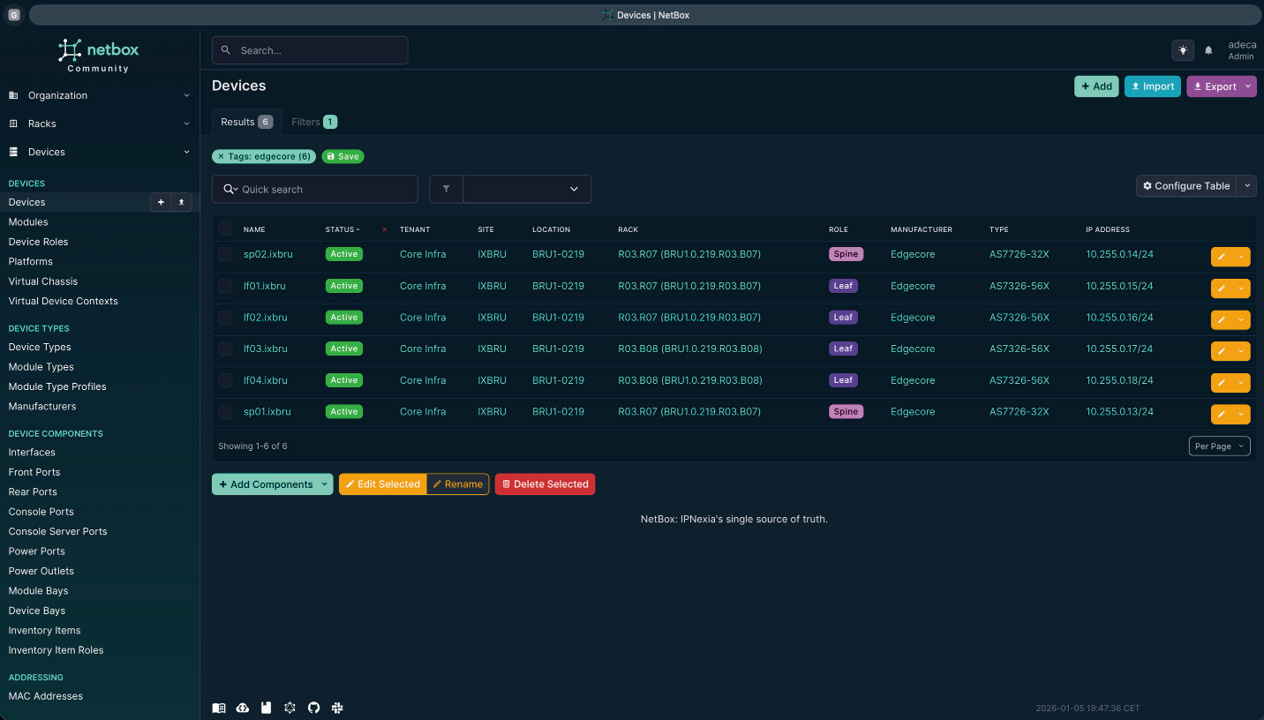
這套流程,讓相關設備的初始部署時間從數小時縮短到數分鐘。(註:此為供應商公布的單項專案成果,非對所有客戶皆適用的普遍效能保證,亦不代表整座資料中心遷移工程僅花數分鐘。)IPNexia 執行長 Michel Coric〔人物註9〕 表示,零接觸配置與自動化取代了原本的人工設定。對他而言,這次採購換來的不只是硬體傳輸速度,而是一套不再受制於單一品牌、且更容易日常維運的系統。Edgecore,2026 年 IPNexia 客戶案例
《跨越鴻溝》的整體產品:為什麼三家公司湊在一起才能成交?
仔細看 IPNexia 的專案會發現,Edgecore 提供硬體、博通提供軟體、Deca 負責整合,拿走任何一家,這筆交易都可能無法完成。
管理學者傑弗里.摩爾〔人物註10〕(Geoffrey Moore)在《跨越鴻溝》第三版中探討科技產品如何從早期市場進入主流市場時,曾用「整體產品(Whole Product)」來解釋這種現象。
摩爾在書中指出,早期採用新技術的買家(如大型科技公司或技術狂熱者),本身擁有強大的工程能力,願意自己動手修改程式、拼湊系統;但主流市場的企業買家完全不同,他們買產品是為了解決眼前的營運問題,沒有能力、也沒有意願自己承擔整合風險。
摩爾曾以早期的個人電腦與企業電腦系統為例說明:當一家傳統企業想買電腦來處理公司會計帳務時,光把一台 IBM 主機硬體搬進辦公室,根本無法完成「把帳算好」這件事。要讓會計部門真正用起來,除了那台主機(摩爾稱為「核心產品」),還必須配齊作業系統、會計應用軟體、印表機、連接線材,甚至還得有經銷商幫忙安裝、為員工開課訓練、在機器故障時到場維修。對主流企業來說,唯有把這些軟硬體與服務全部湊齊,形成一套能直接解決問題的「整體產品」,他們才敢簽下採購單。
但摩爾在書中也特別提醒一個常見的陷阱:供應商如果為了提供整體產品,就試圖自己包辦所有軟體與資訊服務、想滿足所有市場的需求,研發與服務成本將會無止境膨脹。正確的做法,是先選定一群明確的目標買方,以及他們最急著完成的一件事,找出達成這個目的所需的「最小完整組合」,再透過合作伙伴把缺口補齊。《跨越鴻溝》作者 Geoffrey Moore 官方介紹
用這個框架回頭看 IPNexia 案例,分工的界線就非常清楚了:IPNexia 急著完成的是「不斷網汰換老舊設備並實現自動化維運」。為了完成這個範圍,Edgecore 不需要自己去養一批比利時在地工程師,也不需要自己重寫全套企業版軟體;它只要把交換器硬體與驗證做好,再與博通的軟體、Deca 的在地導入服務組合起來,就能向客戶交付一個完整的解答。
開放讓客戶更自由,也讓智邦承擔另一種風險
不過,一套合作方案能幫客戶解決問題,不代表硬體供應商從此就能高枕無憂。把開放架構放進現實的商業競爭裡,智邦至少必須面對三層考驗:
第一,客戶願意為哪些服務付費? 擁有龐大工程團隊的大型雲端業者,未必需要購買完整的技術支援;一般企業雖然需要顧問與維護,但不同客戶願意付費的項目與金額差異很大。
第二,利潤在盟友之間如何分配? 在三方合作的案例裡,硬體廠、軟體商與系統整合商共同創造了價值,但各自收取多少費用、承擔多少交付成本,公開案例並未揭露,整體方案的成功無法直接等同於單一公司的利潤提升。
第三,當客戶不再被單一品牌綁定,未來也更容易更換硬體供應商。 傳統品牌靠軟硬體綁定墊高了客戶的轉換成本;一旦擁抱開放架構、降低了換機門檻,客戶今天可以因為開放標準選擇 Edgecore,明天同樣可以在相同架構下轉向其他合格的硬體廠。
這條路給了智邦切入主流市場的機會,卻也要求它不能依賴「把客戶綁死」來守住生意。要在開放市場裡留住訂單,智邦必須在硬體研發、交付效率與支援品質上,持續證明自己比對手更可靠。
而就在軟體與服務模式逐步調整的同時,AI 資料中心的浪潮,正把交換器的硬體研發推向另一場速度競賽。當設備規格從 400G、800G 一路往 1.6T 推進,更昂貴的晶片、更複雜的供電散熱設計,以及更龐大的全球產能投資接踵而至。
只是,當新產品已經開發出來,客戶的訂單卻未必會立刻跟上換代。一邊是不能落後的技術升級,一邊是存在時間差的市場導入——這一次,智邦必須在客戶真正下單之前,先押上多少庫存與現金?這場成長背後的代價,正開始反映在公司的財務報表上。
二、2023—2026:800G 早已出貨,為什麼客戶還在買 400G?
2025 年 12 月 19 日,剛接任智邦總經理兩個月的李訓德,在媒體交流會上面對外界最關心的一個問題:AI 資料中心需求這麼火熱,智邦的高速交換器究竟賣得怎麼樣?
李訓德給出的答案,卻和許多人預期的「最先進規格全面爆發」不太一樣。
他表示,2025 年智邦的交換器出貨主力依然是 400G,預期到 2026 年才會進入 800G 的產品轉換期;至於什麼時候會真正放量,還得看客戶的實際需求。
如果我們把時間軸往前拉,就會發現一個耐人尋味的時間差:智邦早在兩年多前的 2023 年 9 月就曾發布公告,宣布採用博通(Broadcom)Tomahawk 5 晶片、單埠速率達 800G(整機交換容量 51.2T)的高速網路系統,已於同年 7 月完成首次客戶出貨。
一邊是 2023 年夏天就已經交出第一批 800G 產品,另一邊則是到了 2025 年底,全年營收都已經翻倍衝上 2,483 億元了,撐起出貨大局的卻還是上一代的 400G。
在科技產業裡工作,我們常會遇到這種「研發進度」與「採購現實」脫節的時刻。外人看新聞稿,以為新產品發表、完成首批交付,接下來就是順理成章地全面換代;但在企業內部,工程師解決的是「下一代技術能不能做出來」,經營者每天醒來要面對的,卻是「客戶什麼時候才願意掏錢把舊設備換掉」。這兩件事,往往不會發生在同一天。資料來源:智邦 2023 年 9 月公告|中央社,2025 年 12 月 19 日
2023 年:當 AI 晶片愈來愈快,系統工程決定晶片能不能上場工作
要理解智邦為什麼必須在 2023 年就搶先推進 800G,得先看懂 AI 資料中心裡的瓶頸轉移。
訓練一個大型 AI 模型,往往需要成千上萬顆 GPU 同時運算,並在過程中頻繁交換龐大的資料、同步運算結果。如果花大錢買進了最頂尖的 AI 運算晶片,晶片之間的網路通道卻太窄,算完資料的 GPU 就只能停下來乾等其他設備把資料傳過來——整座資料中心的昂貴算力,就會被網路塞車給拖慢。
智邦在 2023 年 9 月 12 日公布的 AI 與機器學習網路系統,正是為了解決這個問題。其中採用博通 Tomahawk 5 晶片的機種,在單一機箱裡塞進了 64 個 800G 連接埠(G 代表十億位元,800G 即每秒可傳送 8,000 億位元,為 400G 的兩倍),整台設備的額定交換容量高達 51.2T(每秒 51.2 兆位元)。(註:此為設備額定速率與交換能力,實際部署後的應用效能仍受網路架構、封包大小、軟體設定與周邊設備影響。)對大型資料中心而言,單機容量翻倍,意味著可以用更少的網路層次與設備數量,串起更龐大的運算叢集。
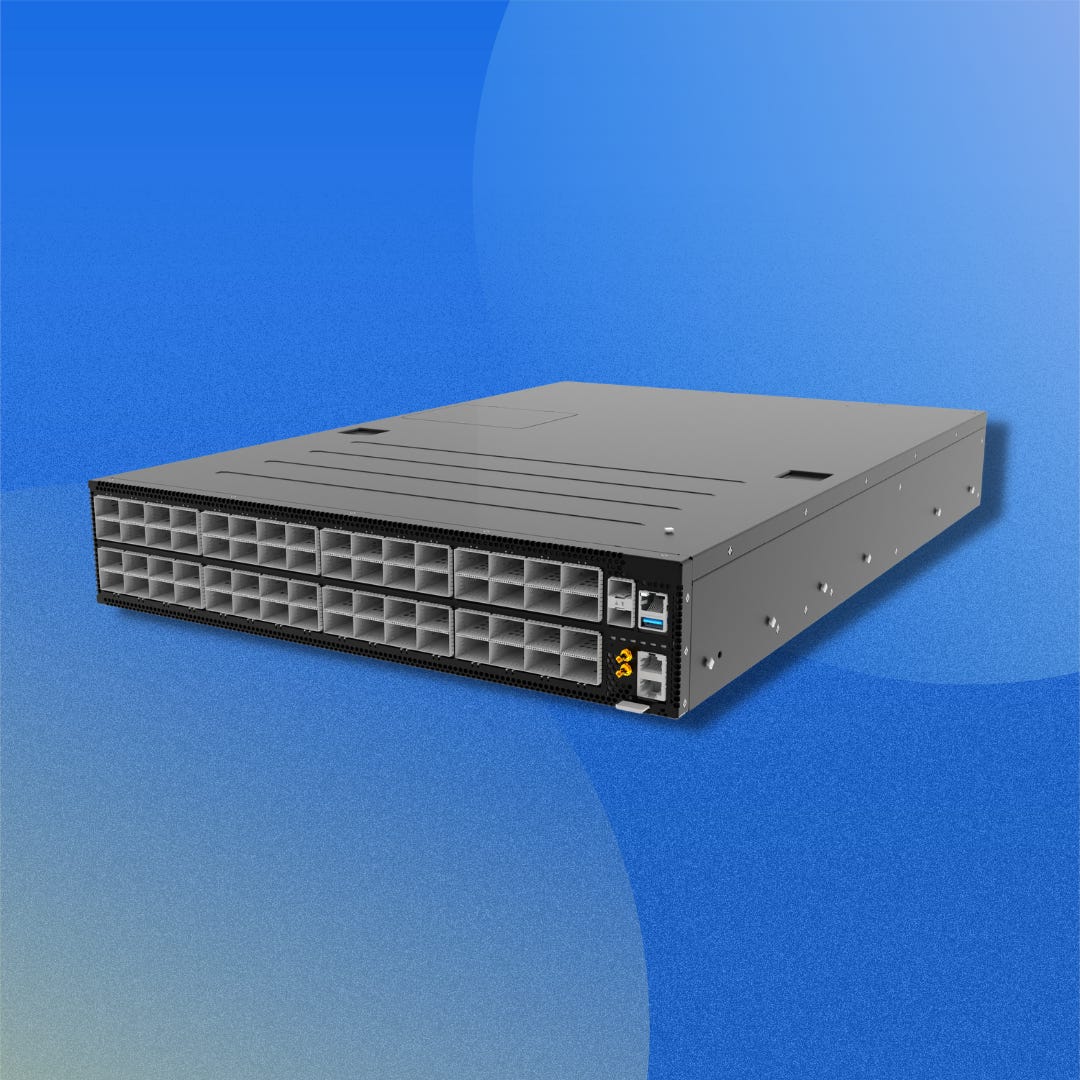
但買得到頂尖晶片,不等於做得出頂尖的交換器。
在硬體研發的現場,晶片商決定了產品性能的理論上限,但系統廠的工程能力,才決定這顆晶片能不能在機房裡日夜穩定工作。當傳輸速度從 400G 翻倍到 800G,高速電訊號在電路板與連接器裡極易受到損耗與干擾;晶片算力暴增,伴隨而來的是高昂的發熱量與耗電。
智邦研發中心副總經理 Michael K. T. Lee〔人物註11〕 在 2023 年 9 月的新聞稿中,特別提到團隊在提升連接密度與資料處理量的同時,也針對降低能耗與提升 AI 叢集效率下了苦功。因為資料中心不是展覽館,成千上萬台伺服器每天二十四小時靠交換器溝通,一旦當機,停擺的就是整片昂貴的算力叢集。為此,工程團隊在有限的機箱空間裡塞入密集連接埠之餘,還必須精算散熱氣流,並為電源與風扇加上「備援設計」——就算單一電源或風扇故障,其他元件也能立刻接手,不讓整台設備停機。
2023 年 7 月,智邦完成 Tomahawk 系統的首次客戶出貨;同年 10 月 2 日,旗下 Edgecore 也發表採用 Tomahawk 5 的商用版 DCS560 800G 交換器。(註:7 月之首次客戶出貨與 10 月 Edgecore 商用產品發表為兩項不同公告,不能直接等同於後者已大量出貨。)對工程團隊來說,把紙上規格變成可交付的實體系統,是技術累積的高光時刻;但對管理團隊而言,真正的商業考驗才剛要開始。智邦 2023 年公告|Edgecore 2023 年 10 月產品公告
為什麼第一批產品交貨,不代表市場已經準備好了?
在一般製造業或科技公司裡,業務與研發部門最常出現的摩擦之一,就是:「東西都已經照客戶要求做出來了,為什麼訂單還不進來?」
但如果我們換個位置,坐到大型資料中心採購與基礎設施主管的辦公桌後面,答案其實非常現實。
假設你手裡正管著一座已經部署了數百台 400G 交換器、連接著上萬台伺服器的資料中心,工程團隊對現有的軟體、線材與維運流程都已經駕輕就熟。這時候供應商跑來告訴你:「800G 已經問世了,速度比你現在的快一倍。」你不會因此立刻把機房裡的設備全數拆掉。
因為在資料中心裡,交換器從來不是單獨運作的孤島。要把速度升上 800G,網路另一端的伺服器網路卡、連接線材,尤其是負責將電訊號與光訊號互相轉換的「光收發模組」,全部都得換成相容的高速規格。
這是一筆牽一髮動全身的資本支出算盤:如果現有的 400G 網路還夠用,提早全面換上 800G,只會讓折舊與採購成本暴增,卻換不到相稱的效益;唯有當公司準備建置新一代 AI 運算叢集、舊網路確實成為算力瓶頸時,大規模升級才划算。
這就是為什麼「新技術有沒有價值」跟「現在是不是最佳採購時機」,在買方眼裡永遠是兩回事。2023 年的首批出貨,代表領頭客戶已經開始把機器搬進機房做先期部署與驗證;但要等到光模組等周邊供應鏈成熟、客戶的新機房建案全面啟動,才會迎來 2026 年的放量轉換。
2025—2026:800G 還在換代,1.6T 已經登場的「三代同堂」難題
2025 年 10 月 15 日,當年曾在竹南廠疫情中為同事送便當、替確診員工牽狗的李訓德,正式接替石軍〔人物註12〕升任智邦總經理。這一次,他要守護的不再只是單一工廠的防線,而是整家公司在技術換代期的資源調度。中央社,2025 年 10 月 15 日|中央社,2025 年 12 月 19 日
就在李訓德於 2025 年底坦言「400G 仍是主力、800G 預計明年轉換」之後僅僅兩個月,2026 年 2 月 23 日,Edgecore 宣布推出下一代採用博通 3 奈米製程 Tomahawk 6 晶片的交換器——AIS1600-64O,提供 64 個 1.6T 連接埠,整機交換容量直接推上 102.4T,比 2023 年的 800G 系統再翻一倍。
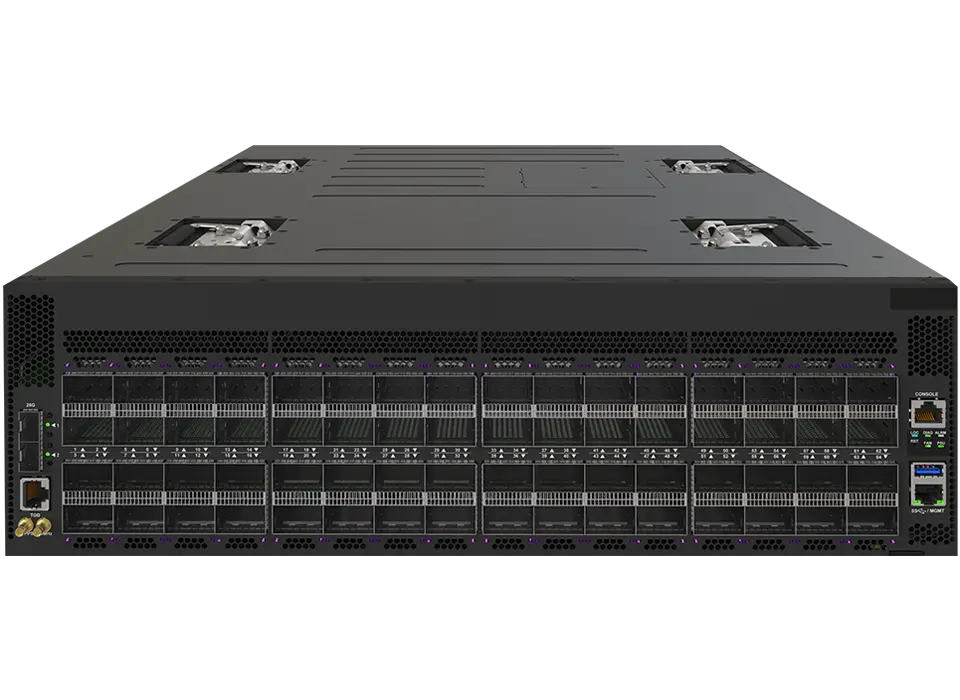
負責 Edgecore AI/雲端產品管理與方案工程的蔡博文〔人物註13〕在公告中指出,新平台不只拉高速度,更針對 AI 資料中心最頭痛的「流量壅塞」與能耗進行設計——當大量 GPU 同時工作,資料往往會瞬間擠爆特定網路路徑,交換器必須具備更聰明的流量調度能力,把資料分流到有空間的路徑上,才不會讓算力卡死。
但翻開同一份產品公告,有一個非常值得玩味的產品配置細節:Edgecore 用同一顆最新的 Tomahawk 6 晶片(總交換容量同為 102.4T),同時推出了兩款機器——除了 64 個 1.6T 埠的 AIS1600-64O,還做了另一款提供「128 個 800G 連接埠」的 AIS800-128O。
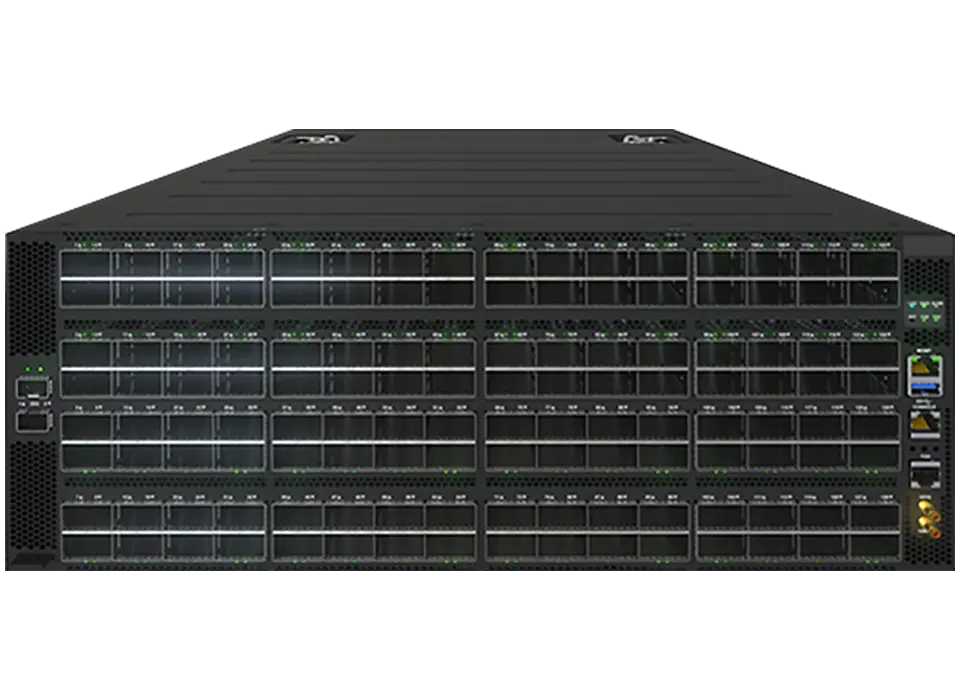
為什麼用上了最新一代的晶片,卻還要特地做一款退回 800G 介面速度的產品?
這個產品組合,精準反映了硬體大廠對客戶採購節奏的務實妥協:不是所有需要 102.4T 超大交換容量的客戶,都準備好把周邊的光模組與網卡全部升級到昂貴的 1.6T。有些大型資料中心更希望用最新的晶片架構,去連接現有成熟、數量龐大的 800G 設備。與其逼客戶配合自己的最新規格,不如用同一顆晶片開出兩種介面,讓不同升級進度的買家都能下單。Edgecore,2026 年 2 月 23 日公告
而且,即便硬體衝上了 1.6T,開放網路的整合功課依然一項都不能少。AIS1600-64O 同樣預載 ONIE 安裝環境,但官方產品頁也誠實註明:部分進階功能仍取決於所選網路作業系統(NOS)的支援程度。晶片有功能、硬體做出來了,還得等軟體商把支援寫好、雙方驗證通過,客戶才真正用得到。截至 2026 年 10 月,該產品頁仍處於提供預訂洽詢階段;同月下旬台灣財經媒體雖引述法人觀察指出部分 1.6T 交換器已陸續出貨,但這仍屬於早期交付進度,不能直接視為大規模量產或主要營收來源。Edgecore AIS1600-64O 官方產品頁|經濟日報,2026 年 10 月 26 日
領先者的代價:每一分提早準備,都在考驗資產負債表
把 400G、800G 與 1.6T 的時間線疊在一起,就能看懂李訓德與經營團隊每天面對的真實壓力。
在一般企業裡,最舒服的狀態是「一代產品賣到尾聲,再投錢生產下一代」。但在 AI 網路設備的戰場上,如果等到客戶確定要大量採購 800G 或 1.6T 時才開始畫電路板、找測試設備,訂單早就被對手搶光了。工程與製造團隊必須永遠同時轉著三個世代的盤子:手裡趕著 400G 的大量交貨、產線準備著 800G 的轉換放量、實驗室與測試線還得先燒錢為 1.6T 鋪路。
這種「研發與備料必須走在訂單前面」的宿命,正是硬體製造業最昂貴的賭局。
規格愈往 800G、1.6T 走,專用的高速晶片、高階電路材料、散熱模組與測試機台就愈貴;一旦客戶換代的時間表往後延了一季,或者某些專用材料因設計微調而無法轉用到其他機種,那些為了「怕來不及交貨」而提早砸下去的真金白銀,就會瞬間變成卡在倉庫裡的沉重庫存。
2025 年,智邦全年營收衝上 2,483.20 億元,翻倍的業績讓外界看見了 AI 時代的龐大紅利;但身為產業觀察者,我們心裡都很清楚,損益表上的營收數字,從來不會自動等於銀行帳戶裡可以自由動用的現金。
為了接住下一輪成長,材料已經買進倉庫、新工廠已經動工興建,但客戶的貨款還沒收回、新世代產品還在等待放量。這場「走在市場前面」的豪賭究竟有多昂貴,答案不在最新一代交換器的規格表裡,而是全寫在智邦的資產負債表與現金流量表上。
下一章,我們就直接翻開財報:看看當一家公司的營收以翻倍的速度狂飆時,為什麼帳面上明明賺了超過兩百億的營業利益,日常營運的現金卻反而倒流出去一百五十多億元?以及董事長黃國修與總經理李訓德,必須如何在這場昂貴的成長裡守住公司的底盤。
三、2025—2026:營收翻倍,為什麼智邦反而需要更多錢?
2026 年 10 月 22 日,智邦董事會通過了一項耐人尋味的決議:公司計畫辦理現金增資,發行最多一千萬股新股向市場募集資金,公告寫明的用途是「充實營運資金及償還銀行借款」。
如果只看表面的業績數字,這個時間點會讓人感到相當意外。
因為就在兩個星期前,智邦才剛公布 2026 年前三季累計營收高達新台幣 2,864.02 億元——才過了九個月,就已經超越 2025 年全年的 2,483.20 億元;而 2025 年的營收,原本就已經比前一年翻了一倍以上。到了 11 月 6 日公布的最新自結數字,10 月單月營收更衝上 446.63 億元(年增 91.16%),前十個月累計達 3,310.65 億元(年增 65.81%)。
在一般人的直覺裡,一家公司迎來成立近四十年最猛烈的成長爆發、營收與獲利連創歷史新高,帳上應該鈔票滿溢才對,為什麼反而要在這個時候伸手向股東募集更多資金?
答案,藏在幾個月前公布的 2026 年上半年財務報表裡。
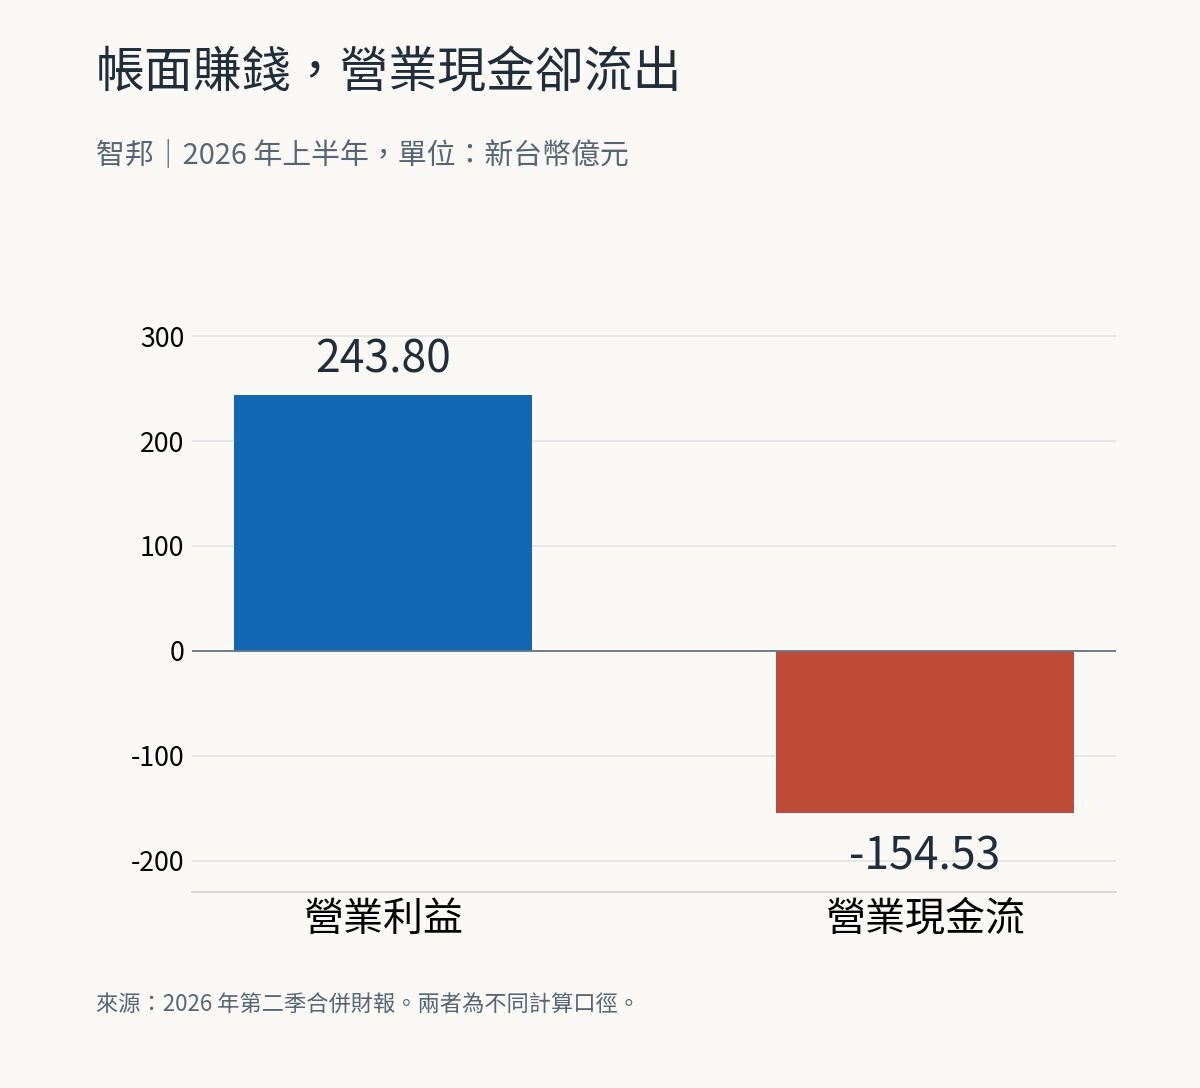
那半年,智邦交出了 1,656.58 億元的營收、營業利益高達 243.80 億元,歸屬母公司股東的稅後淨利約 193.94 億元。然而,翻到同一份財報的現金流量表,卻躺著一個完全相反的數字:營業活動淨現金流出 154.53 億元(對比前一年同期,還是淨流入約 63.08 億元)。
這並不代表智邦陷入財務危機——截至 2026 年 6 月底,公司帳上仍握有約 276.77 億元的現金及約當現金。但這組「損益表大賺、營業現金流卻大舉流出」的反差,正好揭開了硬體製造業在高速擴張期最真實的經營現場:當生意一夕之間翻倍,為了把這些生意做出來,公司在收到客戶的錢之前,往往得先掏出更龐大的真金白銀。資料來源:智邦 2026 年上半年財報公告|智邦現金流量表
從台灣到美國,為什麼機器裝好了還不算數?
要理解智邦的錢流去了哪裡,得先看懂董事長黃國修與總經理李訓德正在全球鋪開的製造棋盤。
當交換器規格從 400G 跨向 800G、1.6T,客戶不只要得更急,對產地分散的要求也比 2019 年美中貿易戰時嚴苛得多。2025 年起,智邦董事會陸續通過一連串跨國擴產投資;到了 2026 年 6 月股東會,這張網已經橫跨三大洲:在台灣,竹北與竹南廠持續運轉,桃園龜山廠開始小量出貨,新竹南寮既有倉儲廠房也規劃擴線並預計於 2027 年投產;在東南亞,越南廠已具備量產能力並準備擴建第三座廠區,新加坡與馬來西亞則鎖定光通訊與新一代交換技術;而在美國,達拉斯廠預計 2026 年底裝機、2027 年量產,主攻整機櫃相關產品。
在企業內部做過跨國營運規劃的人都知道,董事會通過預算、把廠房蓋好、買進昂貴機台,往往只是最簡單的前半場;真正卡住產能的,永遠是「人怎麼學會把東西做出來」。
2025 年底,李訓德在媒體受訪時分享了一個非常接地氣的現場細節:團隊在越南廠訓練新員工時發現,照搬台灣「老師傅當面講解」的做法效果並不好,後來改成「用電視播放操作教學」,學習效果反而大幅提升;而在評估導入機器手臂時,李訓德也沒有盲目追求全自動化,而是務實地指出「自動鎖螺絲」已經做得不錯,但其他工序仍得衡量現場利弊。
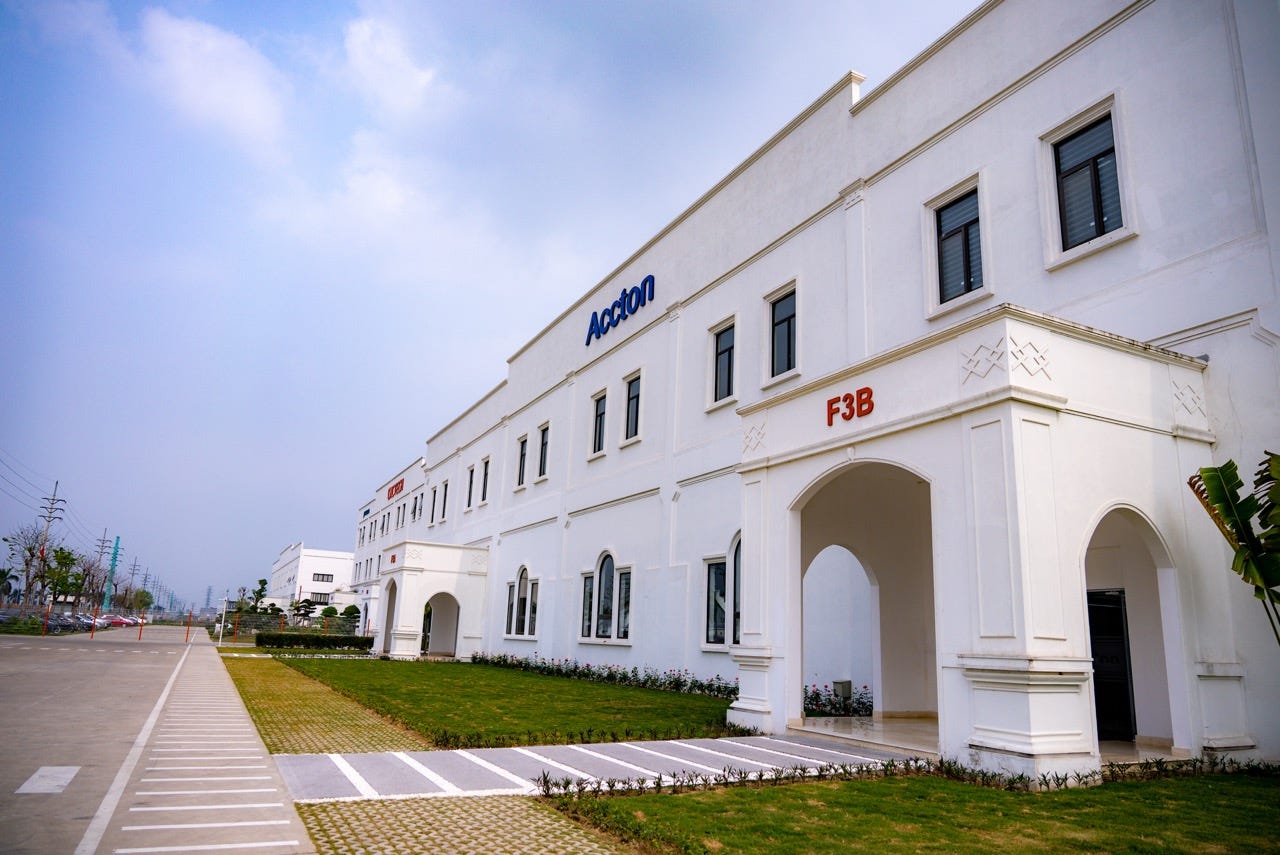
這個細節點出了跨國擴廠的本質:一座新工廠能夠穩定交貨,不是機器插上了電就會自動發生,而是原本留在台灣或深圳團隊腦子裡的製造經驗,終於找到適合當地人的方法移植過去。
但客戶與供應鏈不會乖乖站在原地等你的新工廠練好兵。2026 年 6 月,智邦管理團隊便指出,客戶需求比年初預期更強勁,但上游材料供應已開始吃緊——不光是高階晶片與記憶體,連積層陶瓷電容(MLCC)這種廣泛用在電子設備裡的基礎零件都出現供貨壓力。在一台精密的高速交換器裡,只要缺了一顆不起眼的電容,整台數十萬元的設備就無法出貨。為了不斷鏈,黃國修與李訓德不能等訂單百分之百落袋才去買料,必須在充滿不確定性的時候就先下手搶料。中央社,2026 年 6 月 11 日|MoneyDJ,全球產能布局
半年暴增 467 億元存貨:高速成長背後的資金時差
那些提前搶下來的關鍵零件,直接反映在智邦 2026 年上半年的資產負債表上。
2025 年底,智邦帳上的存貨金額約為 302.02 億元;到了 2026 年 6 月底,存貨已經飆升到 769.32 億元——短短半年,倉庫裡的原料、半成品與待出貨成品就暴增了超過 467 億元。這個半年增加的存貨數字,甚至已經超過智邦 2018 年全年的總營收(430.92 億元)。
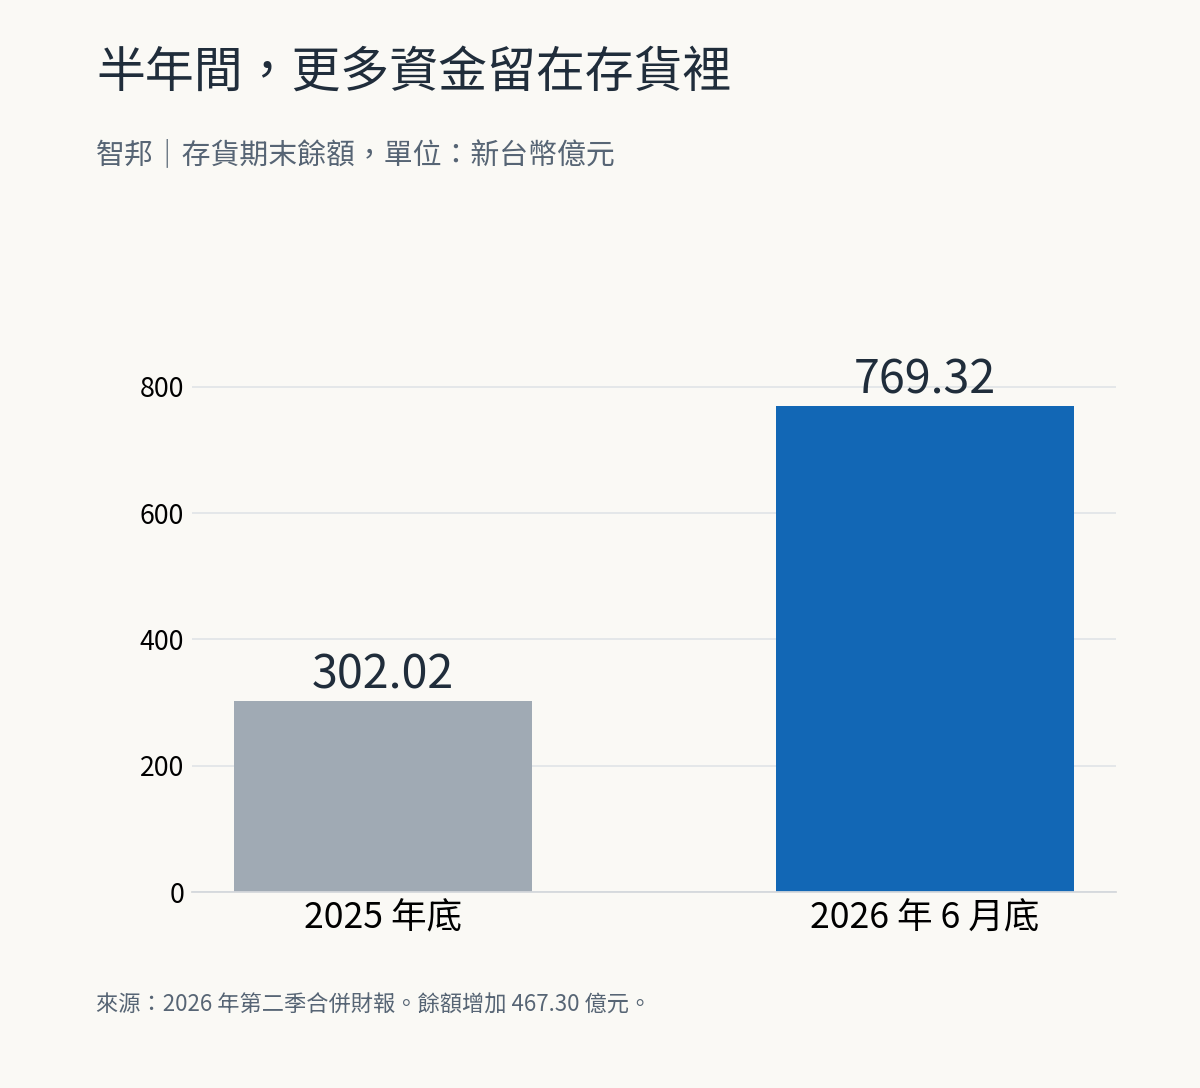
在多數中小型企業裡,看到存貨半年翻倍,財務長大概已經急著踩煞車了;但在承接雲端巨頭訂單的供應鏈裡,這卻是一場不得不打的資金消耗戰。
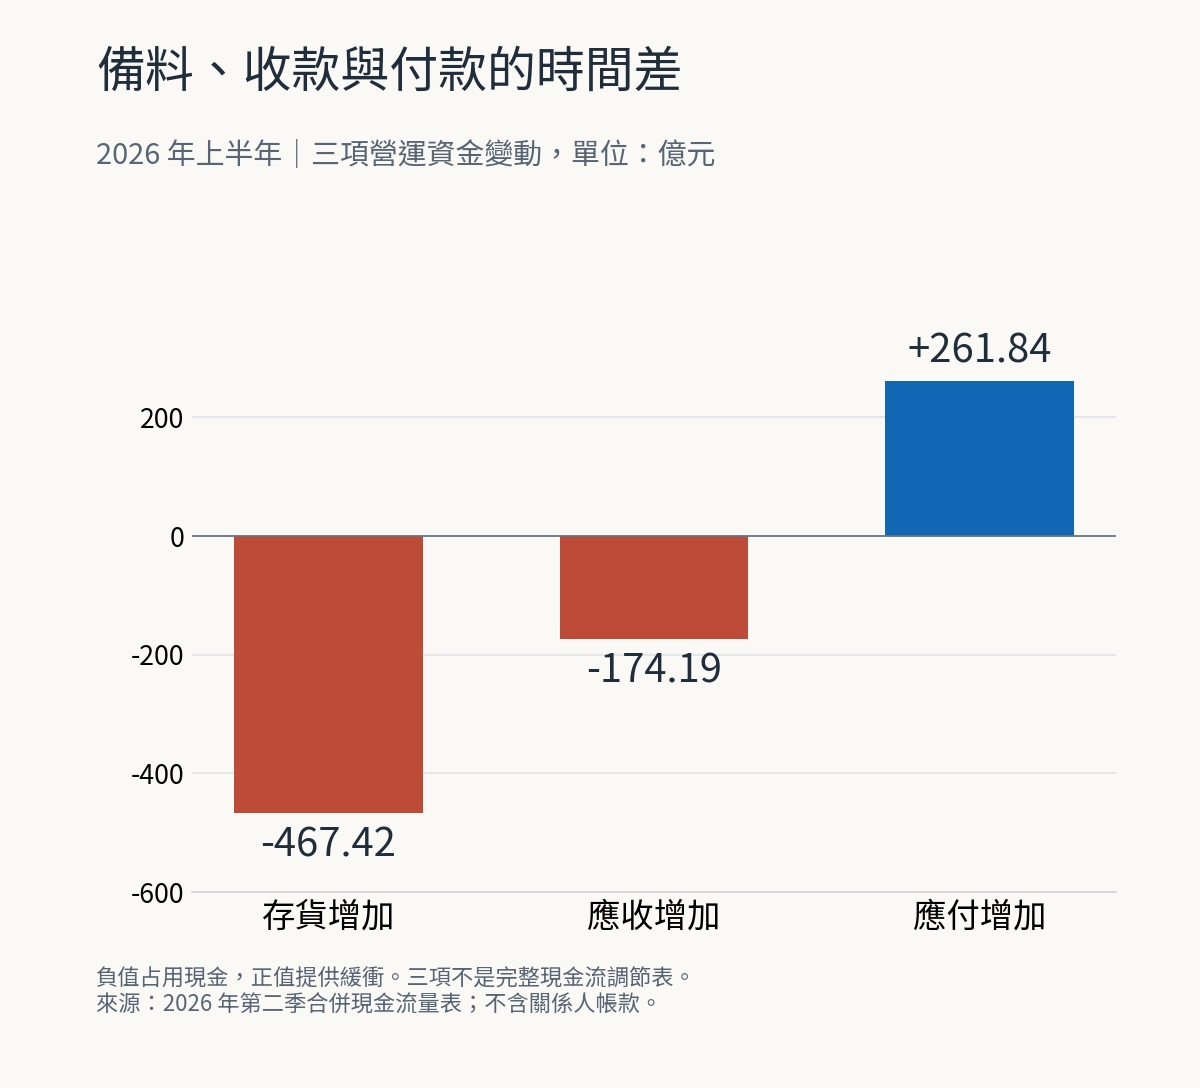
我們可以把現金流量表上的三個數字放在一起看,就能還原這場資金移動的全貌:
存貨增加: 占用了 467.42 億元 的營業現金流(公司必須先買進晶片、電路板等材料投入生產)。
應收票據及帳款增加: 又占用了 174.19 億元(產品已經出貨認列營收,但客戶依合約條件還沒到付款日)。
應付票據及帳款增加: 則提供了 261.84 億元 的資金緩衝(智邦向供應商買料後,也依付款條件延後支付部分貨款)。
把這三塊拼在一起(再加上稅款與其他營運項目調整),就是為什麼智邦上半年明明帳面大賺,營業活動現金流卻會淨流出 154.53 億元。訂單成長得太快,上一批出貨的錢還在客戶帳上沒收回來,下一批更龐大的訂單已經逼得採購部門必須先掏錢買料。
這正是回頭解釋 2026 年 10 月那場「現金增資」的關鍵線索。
過去兩年,智邦在分配 2024 年與 2025 年度盈餘時,每股分別配發 11 元與 15 元現金股利,董事會都以產能擴充需求為由,保留了龐大的未分配盈餘(2026 年分配後未分配盈餘達 302.72 億元)。但會計上的「未分配盈餘」不等於躺在銀行裡的閒置現金,很大一部分早已變成了倉庫裡的存貨與新廠的設備。
當營收規模衝向三千億大關,光靠既有現金周轉會限制擴張速度,全靠銀行借款又會拉高利息與負債比。因此,管理團隊選擇發行最多一千萬股新股(以每股十元面額計,發行總面額為一億元;《經濟日報》雖曾以當時 1,775 元股價推算募資規模可觀,但實際現增價格仍須依法定程序與市況另行訂定,不能將媒體估算直接視為確定結果)。透過現增引進長期資金,雖然會微幅稀釋原股東持股比例,卻能替這台高速狂飆的列車換取更安全的財務緩衝。智邦 2026 年第二季合併財報|中央社,2026 年 10 月 22 日|經濟日報,2026 年 10 月 23 日
毛利率下降、營業利益率卻上升?一位神祕「甲客戶」占了過半江山
除了現金流的調度,如果我們進一步拆解智邦 2025 年翻倍成長的損益結構,還會看到另外兩組極具啟發性的數字。
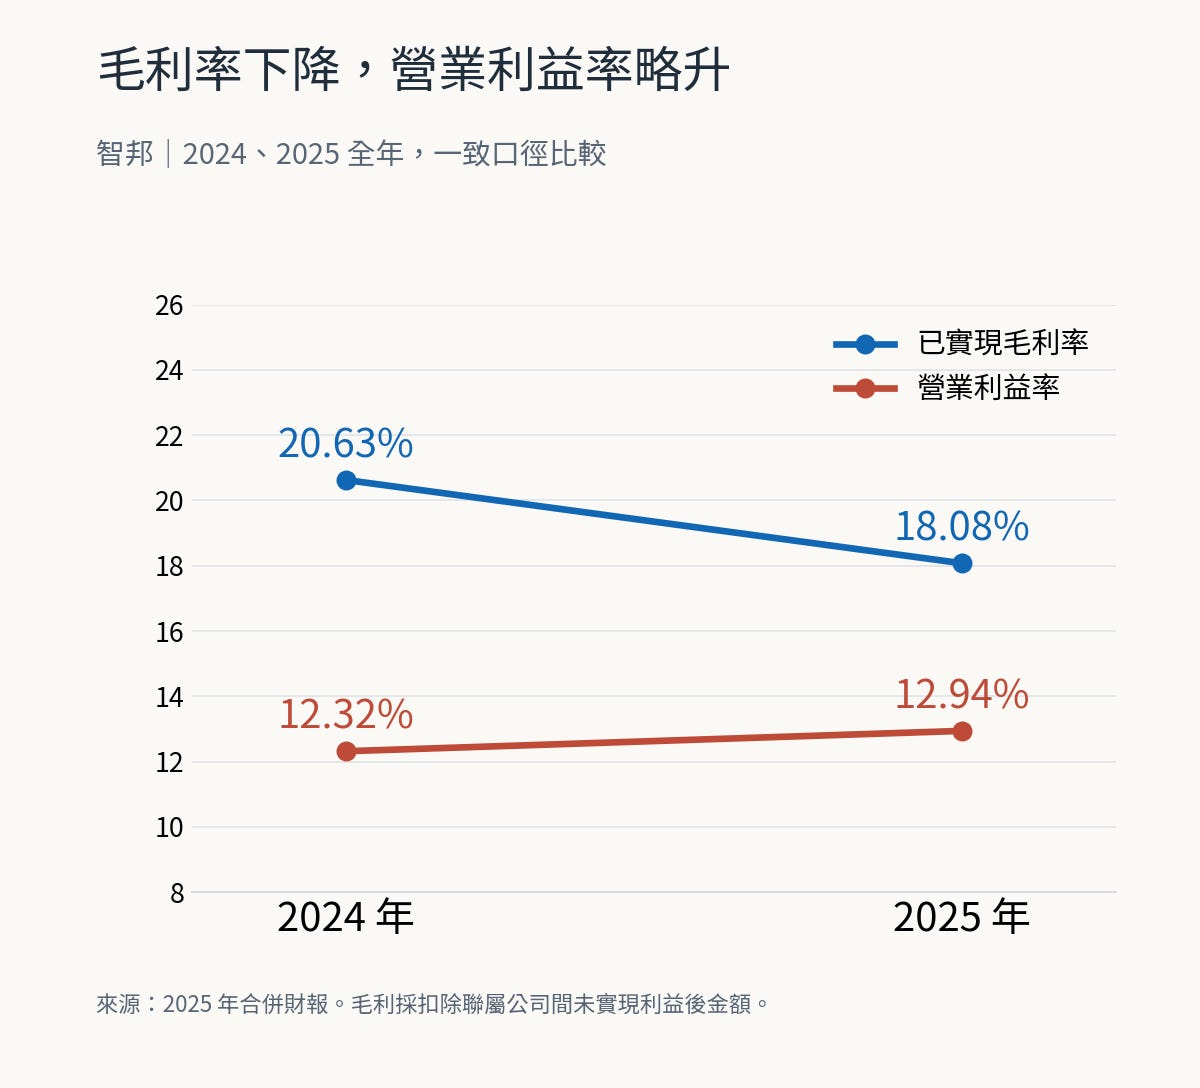
第一組數字,是毛利率與營業利益率的反向走勢。 2024 年到 2025 年,智邦營收從 1,104.25 億元暴增 125% 至 2,483.20 億元;但若以一致口徑(扣除聯屬公司間未實現利益後的已實現營業毛利)計算,毛利率其實從 20.63% 降至 18.08%——換句話說,每賣一百元的產品,扣掉直接生產成本後留下的毛利,從二十元六角三分減少到十八元零八分。
然而,扣掉研發、銷售與管理費用後的「營業利益率」,卻沒有跟著下滑,反而從 12.32%(136.01 億元)微幅上升至 12.94%(321.35 億元)。
為什麼每百元生意留下的毛利變薄了,最終賺到的營業利益比例卻變高了?這就是製造業在跨越規模門檻時的「營運槓桿」:當營收一年翻了一倍以上,雖然研發與管理費用總額也在增加,但不用跟著營收同比率翻倍。原本建立好的研發團隊與管理體系被更大規模的訂單分攤後,費用率下降,硬是把毛利率下滑的壓力給補了回來。
但第二組數字,則點出了這場規模狂歡背後最需要警惕的結構變化:客戶集中度。
翻開 2025 年報的「主要銷貨客戶資料」,一位匿名的「甲客戶」,單一年度就為智邦貢獻了高達 1,294.83 億元 的營收,占智邦全年總營收的 52%;而在前一年(2024 年),這位甲客戶的占比還只是 32%。(註:年報未揭露甲客戶真實名稱,不能僅憑市場傳聞直接認定為特定單一雲端巨頭。)
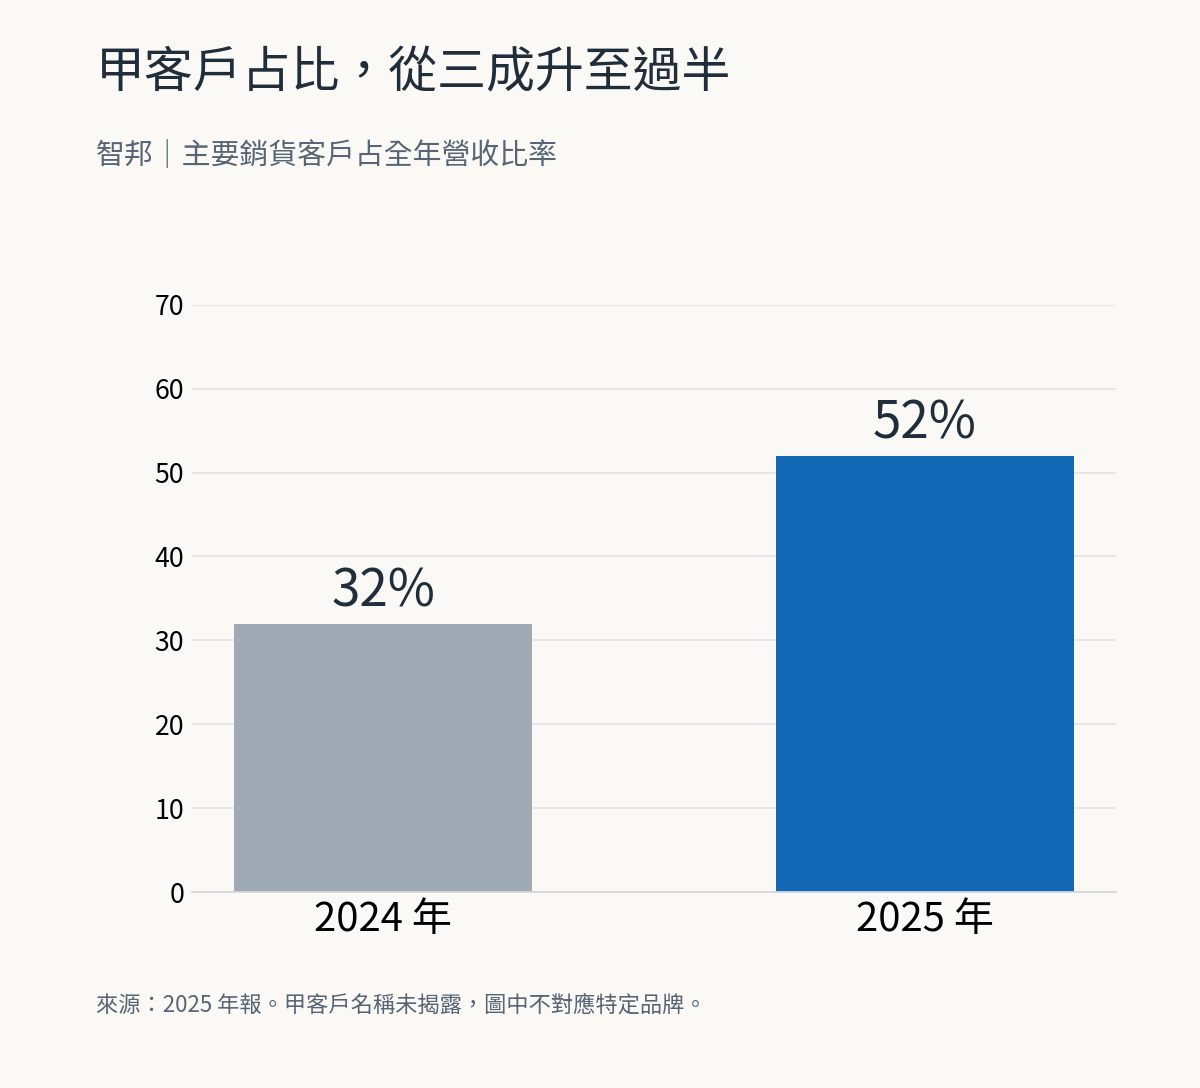
在一般企業的風險管理教科書裡,「單一客戶占營收過半」通常會觸發警訊;但在超大型雲端資料中心(Hyperscaler)主導的 AI 時代,這卻是頂尖供應商不得不面對的雙面刃。
一方面,能讓一家全球巨頭一年向你下單超過一千兩百億元,證明智邦在共同開發、品質驗證與準時交付上,已經深深嵌入對方的核心基建;但另一方面,這也意味著智邦有一半以上的身家,與這位大客戶的資本支出節奏綁在一起。當年智邦為了擺脫思科等傳統品牌大廠的控制,千辛萬苦走進了開放網路;如今繞過了傳統品牌商,卻發現站在眼前的雲端巨頭,握有更龐大的採購議價權。一旦這位占營收 52% 的大客戶哪一天決定放慢機房擴建腳步、或是調整採購配置,智邦倉庫裡那七百多億元的存貨與遍布全球的新產線,第一時間就會感受到劇烈的震盪。智邦 2025 年報,主要銷貨客戶資料
《戰略是簡單的》:把市場做大,不代表利益會自動留給自己
這種「市場空前繁榮,供應商卻得在毛利率與客戶集中度之間走鋼索」的處境,正好可以用哈佛商學院教授菲力克斯.奧伯霍爾澤—吉〔人物註14〕(Felix Oberholzer-Gee)在《戰略是簡單的》(Better, Simpler Strategy)書中提出的「互補品與價值分配」框架來拆解。
奧伯霍爾澤—吉在書中強調,企業經營者最容易犯的錯,就是把「為客戶創造價值(把餅做大)」跟「自己能分到多少利益(切走多少餅)」混為一談。為了說明這一點,他在書中區分了兩種截然不同的「互補品」策略,並舉過像谷歌(Google)推動 Android 手機作業系統或亞馬遜(Amazon)銷售硬體閱讀器這類經典實例:
當一家公司推動開放標準、壓低互補品的價格(例如 Google 免費開放 Android 系統,讓所有手機廠都能採用;或是微軟與社群免費開放 SONiC 交換器軟體),確實能讓整個產業的使用門檻大幅降低,把市場的餅做到最大。
但書中同時指出一個冷酷的經濟學規律:當某個層次的產品因為標準化、參與者變多而變得容易取得時,真正的利潤並不會平均分給所有參與者,而是會流向整條價值鏈裡「最難被替代、競爭最不激烈」的那個瓶頸環節。在 Android 的例子裡,免費系統讓智慧型手機市場大爆發,但大多數採用開放系統的硬體製造商卻陷入慘烈的價格戰,最終真正賺走暴利的,是掌握頂層搜尋廣告生態的 Google,以及掌握封閉軟硬體整合的蘋果(Apple)。
把這個透鏡放回智邦所在的開放網路戰場,局勢就一清二楚了:開放架構與開源軟體確實幫智邦把 AI 資料中心的市場大門徹底撞開,但這套標準不是智邦獨享的專利。當上游有博通掌握關鍵交換晶片、下游有掌握千億訂單的「甲客戶」巨頭,中間還有其他虎視眈眈的合格硬體廠時,開放市場擴大後的紅利,不會自動留在最早參與的人口袋裡。
因此,決定智邦未來能留下多少利潤的,從來不是「AI 市場還會不會成長」,而是智邦在硬體製造之外,究竟築起了哪些對手拿不走的壁壘——是比對手早半年搞定 1.6T 散熱與訊號損耗的系統工程?是從台灣、越南到達拉斯都能隨客戶要求切換的交付彈性?還是把超過七百億存貨安全轉化為現金的供應鏈調度能力?
黃國修的另一個舞台:有些投入,無法用一季財報衡量
在看完一連串緊繃的百億存貨、現金流與客戶集中度之後,我們把鏡頭從數千億元的商業戰場拉開一下,移到新竹火車站附近的一棟日治時期老建築——新竹市鐵道藝術村。
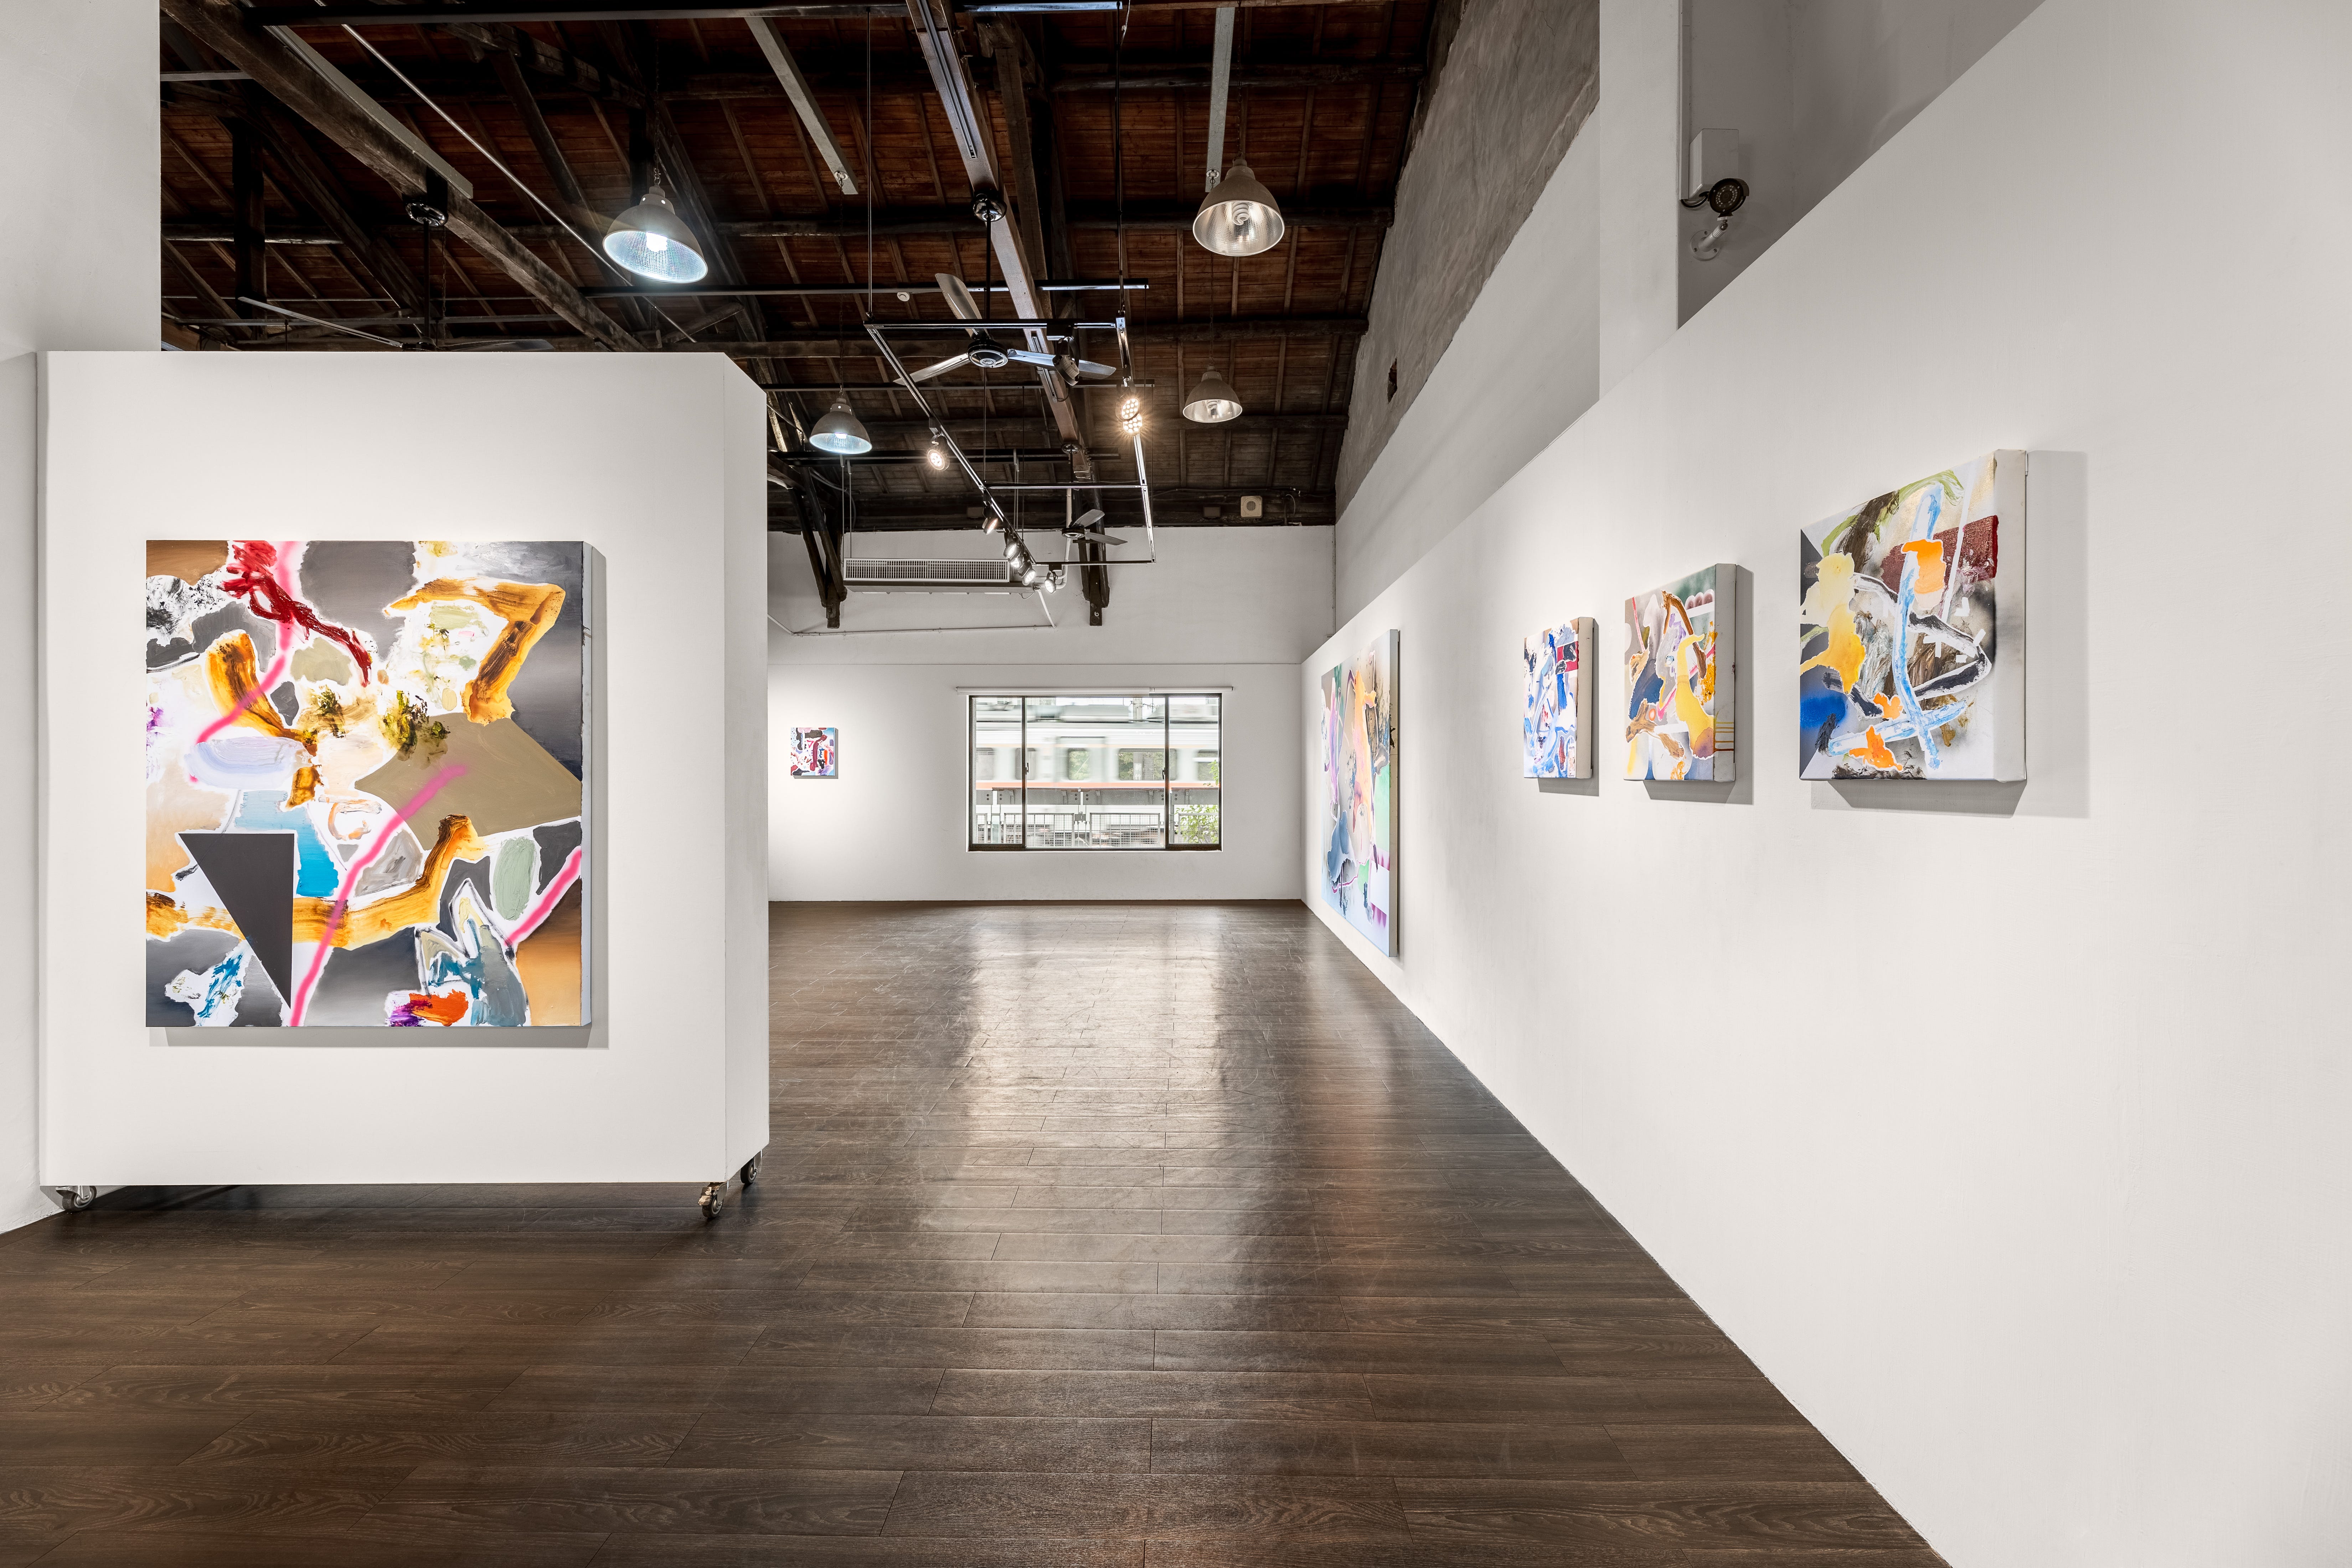
這座原本用來存放鐵路貨物的舊倉庫,自 2016 年起由新竹市文化局委託「智邦藝術基金會」經營,轉型為駐村藝術家創作、辦展與市民美學教育的空間。黃國修在接任智邦董事長之前、擔任董事期間,便長期參與這項藝文合作。2020 年出席駐村藝術家聯展時,黃國修看著老倉庫五年來的蛻變,特別鼓勵現場的年輕藝術家:「不要小看自己的創意與美感,因為一個簡單的想法,也可能讓社會產生改變。」
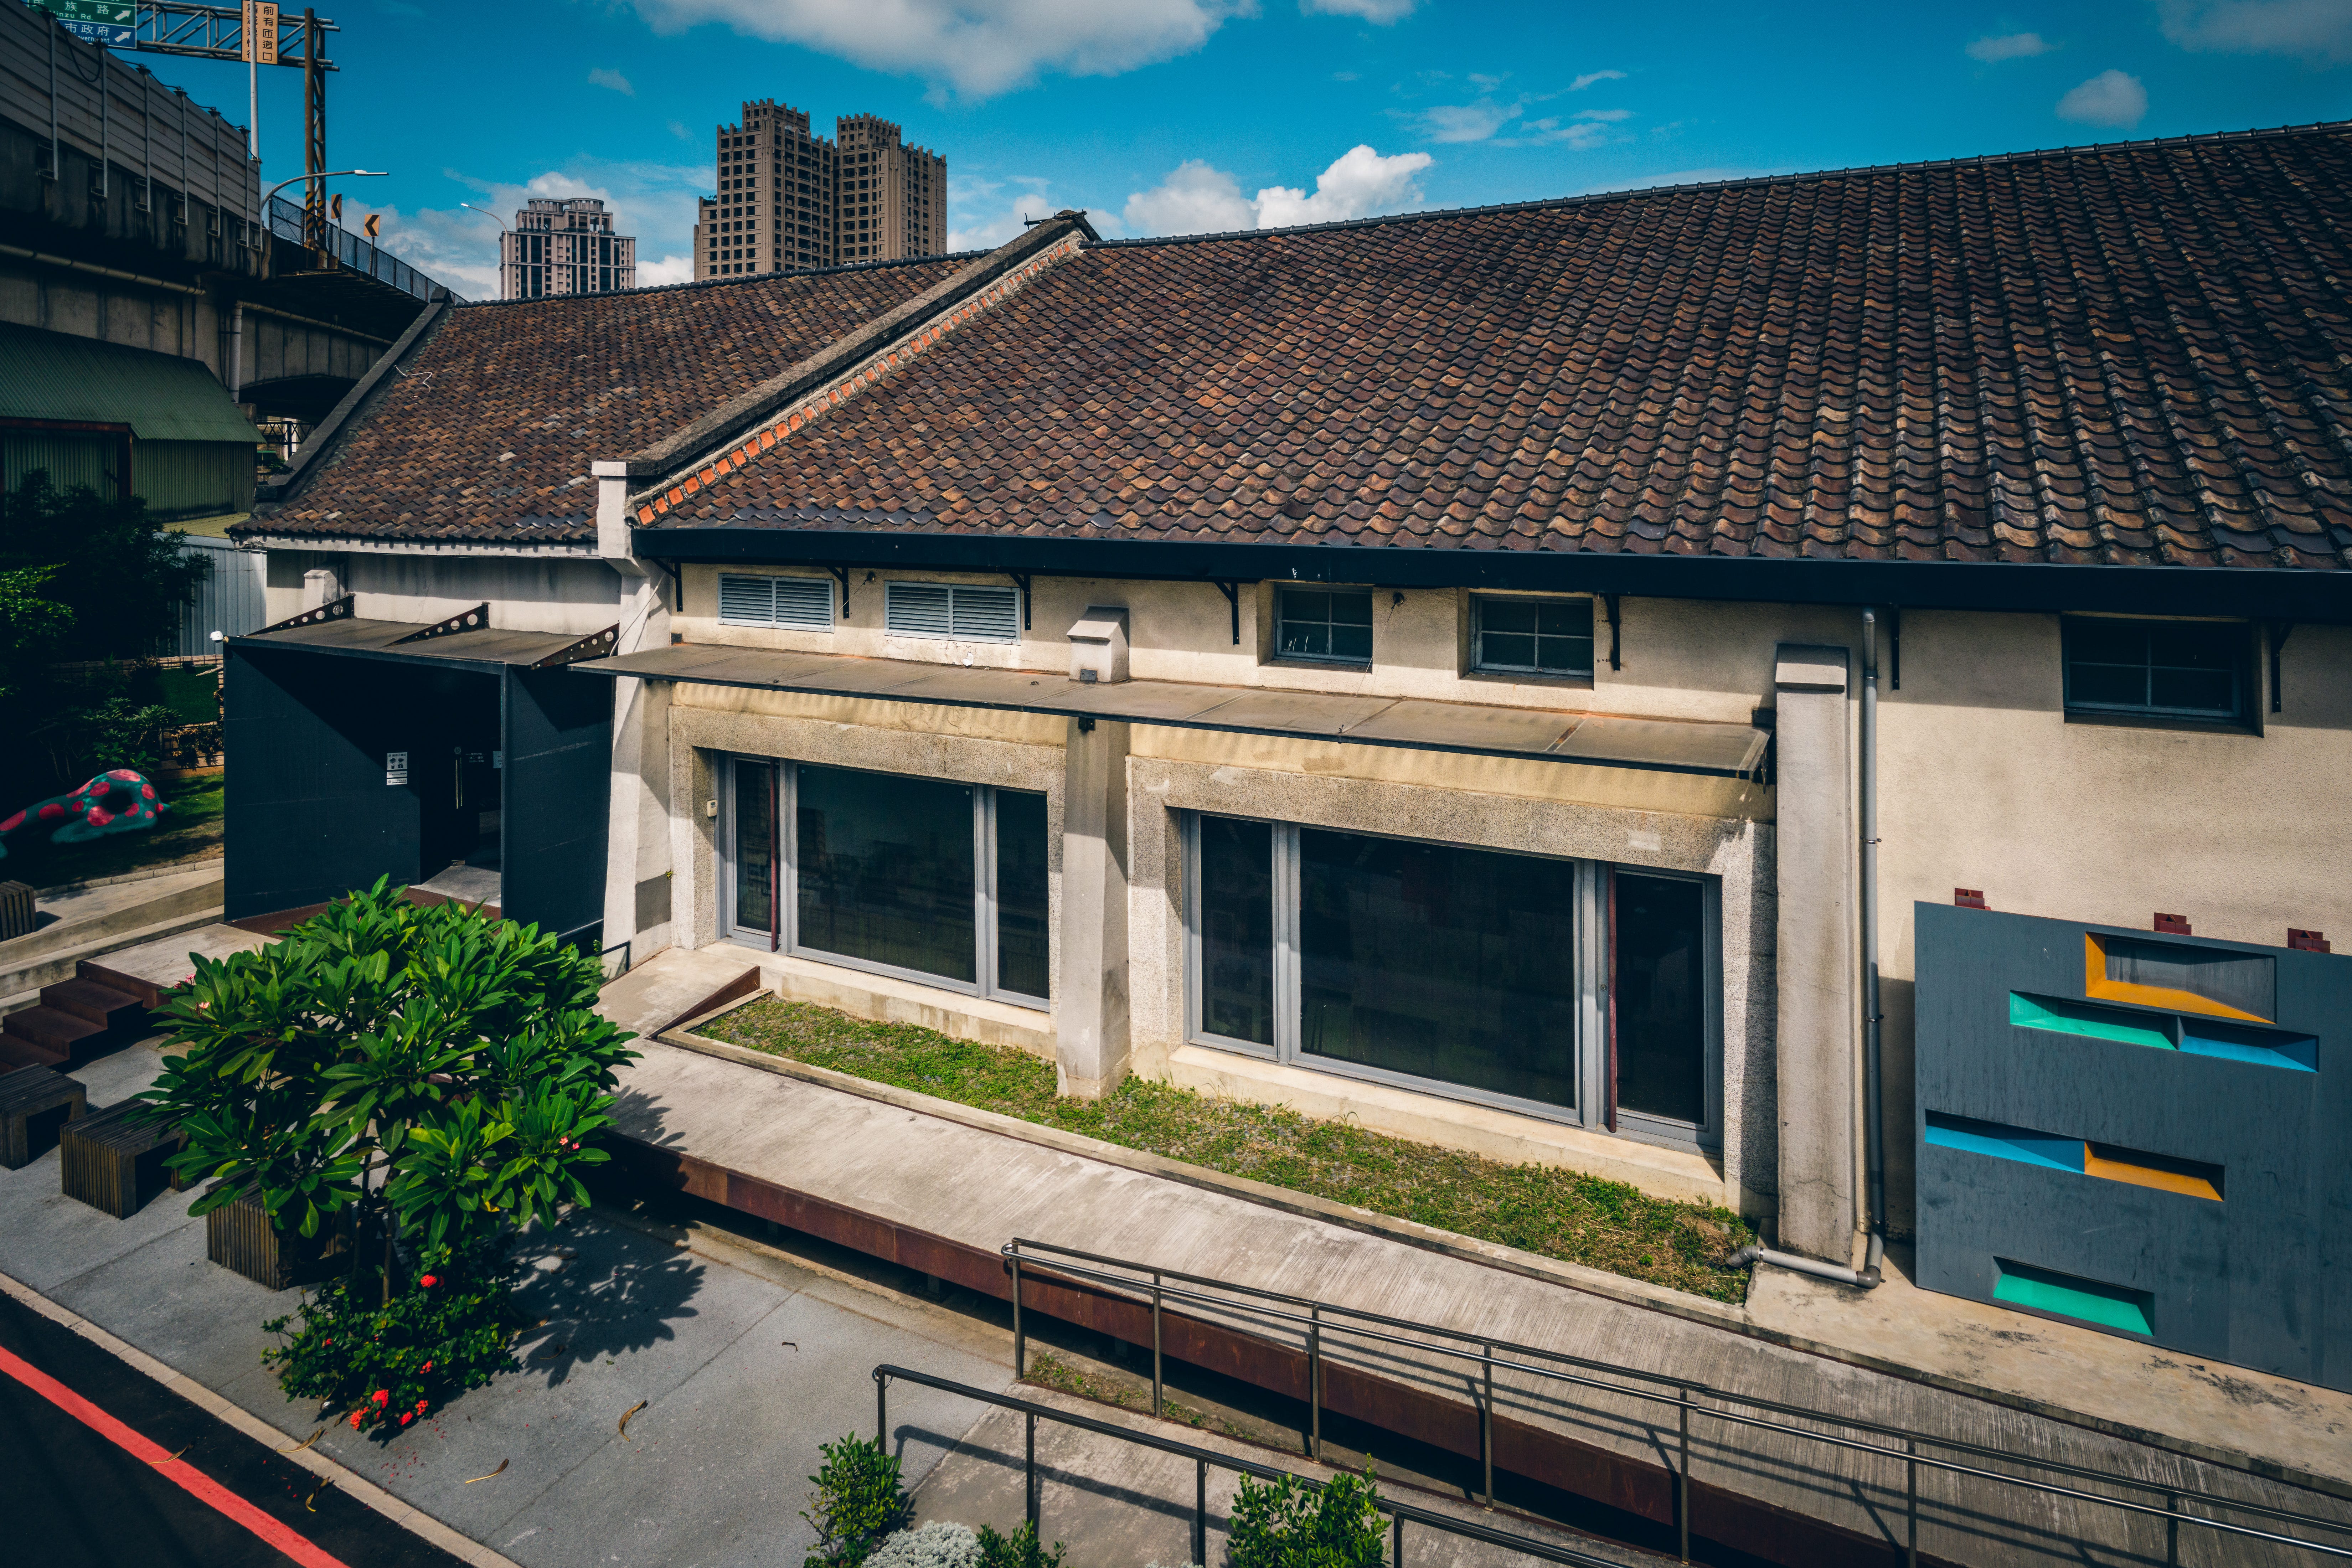
根據智邦藝術基金會 2024 年的業務報告,當年基金會獲得新竹市政府 400 萬元勞務委託費,用於維持鐵道藝術村營運;那一年,場館舉辦了 19 檔展覽、25 場活動及課程,吸引超過三萬人次走進展場。
400 萬元的藝文委託案,跟智邦一年三千多億元的營收、幾百億元的存貨相比,在財務報表上連個零頭都算不上;當然我們也絕不能把經營藝術村的成果,直接拿來當作黃國修能操盤跨國擴產的證明:)。
但把這兩個舞台並排放在一起,卻能看見這位經營者對「如何成就一件事」的底層哲學:在鐵道藝術村裡,市政府出資金與場地、基金會負責日常維護與策展行政,為的是搭建一個穩定的舞台,讓沒有資源的年輕藝術家能專心創作、讓市民能走進來與藝術相遇;而在智邦的跨國版圖裡,經營團隊在股東、銀行與供應商之間調度數百億資金、承擔備料與擴廠的風險,為的也是搭建一個穩定的底盤,讓台灣的研發工程師、越南看電視學製程的作業員、歐洲的系統整合商,能各自發揮所長,把一台台設備交到客戶手上。新竹市鐵道藝術村 2020 年報導|智邦藝術基金會
成長的代價,最後由誰承擔?
回望智邦走過的近四十年,每一代經營者其實都在回答同一個問題:當眼前的計畫趕不上變化時,你要用什麼姿態面對代價?
2004 年,黃安捷面對近三十億元的北美品牌慘敗,關在辦公室一週後簽字認賠,承認自己高估了跨國品牌經營的能力;2019 年,郭飛龍與李志強在美中關稅風暴中,沒有賭氣全數遷廠,而是用台灣與深圳的雙軌分工換取韌性;2021 年,李訓德在竹南廠深夜收到十人確診報告後,推翻自己原本的分流算盤,果斷停工並向公衛專家求援。
到了 2026 年,站在三千億營收浪頭上的黃國修與李訓德,面對的則是一場名為「盛世」的考驗。
在大多數人眼裡,企業最危險的時刻是虧損累累的低谷;但真正在商場做過決策的人都知道,一家公司最脆弱、最需要清醒的時刻,往往正是訂單如雪片般飛來、所有人都要你蒙著眼睛衝刺的巔峰。因為在巔峰期做出的每一個承諾——每一座動工的新廠、每一筆數百億的備料、每一次向股東伸手募集的增資——一旦景氣風向轉變或單一大客戶踩下煞車,都會變成無法輕易收回的沉重代價。
這一次,沒有人能替黃國修與李訓德預知 AI 浪潮的每一個波峰與波谷。他們能做的,是在每一季的訂單、存貨與現金流之間盯緊儀表板,做出公司承受得起的取捨。
結語:走得更遠,要留下什麼?
2004 年,黃安捷把自己關在辦公室裡整整一個星期,才下定決心在北美品牌投資的清理報告上簽字,承認那筆高達二十多億元的巨額損失。
二十二年後的 2026 年秋天,智邦董事會通過了另一項重大決議:在前十個月累計營收突破三千三百億元、業績連創歷史新高的時刻,辦理現金增資,向市場募集更多資金。
這是智邦歷史上兩個截然不同的時刻。
當年的黃安捷,面對的是已經掏出去、卻再也收不回來的沉沒成本;如今的黃國修與李訓德,面對的則是在未來訂單尚未完全落袋之前,必須先一步押下去的百億籌碼。一個是在為過去的盲點買單,一個是在為尚未到來的明天承擔風險。
但跨越二十多年的時光,這兩代經營者坐在辦公桌前,面對的其實是同一個無法迴避的拷問:我們究竟有多了解自己正在做的決定?
在職場與商場打滾久了,我們很容易在順風時生出一種錯覺——以為在 A 戰場贏下來的本事,可以理所當然地複製到 B 戰場。當年智邦能替全球大廠造出世界級的網路設備,便相信自己一定也能駕馭自有品牌,直到摔掉近三十億元,才徹底看清「把產品做好」與「讓市場買單」中間隔著多深的鴻溝。
但智邦最值得回味的地方,是它沒有因為那次重摔,就乖乖退回代工廠的舒適圈裡認命。
當 Facebook 與微軟掀起開放網路革命,智邦找到了另一條靠近市場的路。這一次,它不再試圖把整套系統的每一個零件都變成自己的資產,而是公開硬體設計、放下苦磨七年的自有軟體版本,與晶片廠、獨立軟體商及在地整合商坐上同一張桌子。
從「想擁有更多」到「懂得放手與人分工」,智邦花了二十年才參透這個道理。
然而,放手讓客戶自由選擇,並不代表經營者從此就能高枕無憂。當你幫客戶剪斷了傳統品牌的綁定繩索,客戶身上也因此再也沒有繩索連著你;當硬體介面與開源軟體成為所有人都能取用的公共財,競爭對手同樣能站在這塊基石上搶走你的生意。
於是,在開放的世界裡,智邦必須用更嚴苛的方式證明自己不可替代。
工程團隊得在客戶還在買 400G 的時候,就先把 800G 甚至 1.6T 的散熱與訊號損耗搞定;製造與採購團隊得在訂單還沒百分之百確定前,就先把七百多億元的材料買進倉庫、把產線從台灣與越南一路鋪到達拉斯。
翻開 2026 年上半年的財報,帳上兩百四十多億元的營業利益,與流出的一百五十多億元營業現金流並排躺在一起。那不是危機的警鐘,卻是一張最誠實的收據——它清楚記錄著,當一家企業被時代的巨浪推著往前跑時,每一個令人振奮的成長預期,在今天都得先換成一筆筆沉甸甸的承諾。
一座動工的新廠,是對當地新進員工生計的承諾;一倉庫提前買進的晶片與電容,是對供應鏈伙伴的承諾;每一次向股東伸手募集的資金,則是對投資人信任的承諾。
在多數人的想像裡,企業經營像是一場尋找標準答案的考試,只要看準了 AI 浪潮、選對了技術路線,接下來就是一路坦途。但當我們真正走進這些決策現場才會明白,經營者永遠只能在資訊不完整、視野有濃霧的時候拍板。
黃安捷當年留下的那句「驕兵必敗」,最值得後人記住的,或許不只是他為自己的過度自信付出了代價;而是那四個字像一面鏡子,隨時提醒著後來的人:過去的成功,可以給你面對未來的底氣,卻永遠不能當作明天一定會贏的保證。
真正成熟的決策者,不會因為害怕犯錯就縮手不前,但他們也不再把「勇氣」與「盲目的自信」混為一談。所謂的勇氣,從來不是確信自己一定會贏,而是明明知道前方有風險、知道客戶換代可能會遲疑,卻依然願意為值得追求的目標算好底線、做好準備,並在結果不如預期時,有肩膀承擔下來。
回頭想想,我們每個人的人生與職涯,何嘗不是如此?
年輕剛出社會時,我們總以為「變強」的意思,就是把愈來愈多的工作抓在自己手裡,證明自己無所不能。直到在幾個專案裡摔過跤、在幾次帶人的挫折裡碰過壁,才慢慢體會到:有些問題必須承認自己不懂,開口向專家求助;有些舞台必須自己退後半步,才能讓合作伙伴把最擅長的事做好;而有些責任一旦接了下來,哪怕是替隔離中的同事送一盒便當、在端午節去牽走一隻無人照顧的狗,都是不能隨便放手的託付。
真正的成長,不只是我們手裡能做的事情愈來愈多,更是終於分得清楚:哪些執念應該放下,哪些風險值得去闖,以及在什麼時候,我們該誠實地承認自己還需要重新學習。
回望智邦近四十年的故事,最後真正觸動人心的,不只是這家從新竹起家的台灣企業,最終走進了全球 AI 資料中心的核心戰場。
而是從杜憶民、黃安捷,到李志強、喬培利〔人物註15〕,再到今日的黃國修與李訓德——這群人在四十年的歲月裡,一棒接著一棒,始終在面對新的未知。
前一個世代,他們拚命證明智邦有本事把世界級的機器造出來; 後一個世代,他們努力證明智邦有能力與全世界最挑剔的科技巨頭平起平坐; 而到了今天,當營收與技術規格不斷改寫歷史紀錄,他們則必須向所有人證明:這家公司有足夠的清醒與胸懷,去承擔自己創造出來的龐大成長。
我們常常以為,一家企業最耀眼的時刻,是它終於站上巔峰的那一天。
但一路分析智邦這四十年的跌宕與轉折,我卻深深覺得:那些真正值得敬佩的經營者,從來不只是在順風登頂時讓人看見自己的鋒芒;而是在站得愈來愈高、掌聲愈來愈響的時候,依然低頭看清自己腳下踩著什麼樣的土地,並且永遠記得——還有多少人,正把他們的生活與未來,託付在自己的每一個選擇上。
我們下期見。
人物註解
〔人物註1〕黃安捷:智邦早期經營者,曾任總經理、董事長;上集敘述其代工、品牌投資與開放網路的轉折。 資料來源
〔人物註2〕杜憶民:智邦共同創辦人,1988 年離開工研院後創業;上集的創業與品牌投資主線人物。 資料來源
〔人物註3〕李志強:智邦前總經理,2017 年接任、2020 年退休,本文回指其硬體研發與開放網路經歷。 資料來源
〔人物註4〕李訓德:Jackal Lee,智邦營運主管,2025 年 10 月升任總經理;上集竹南廠抗疫手記的作者也是他。 資料來源
〔人物註5〕林明蓉:曾任智邦財務長,2021 年 7 月接任董事長;本文談的是當時的接班與事業方向。 資料來源
〔人物註6〕郭飛龍:林明蓉之前的智邦董事長;2021 年轉入策略發展委員會。 資料來源
〔人物註7〕黃國修:智邦董事,2024 年 6 月接任董事長;也參與智邦藝術基金會的藝文合作。公司擴產與藝術村營運是不同事業範圍。 資料來源
〔人物註8〕Alexander Deca:Deca Consulting 首席網路工程師,為本文 IPNexia 改造案的整合服務代表。 資料來源
〔人物註9〕Michel Coric:IPNexia 執行長,代表接受網路改造服務的比利時企業網路業者。 資料來源
〔人物註10〕傑弗里.摩爾:Geoffrey A. Moore,高科技行銷顧問、《跨越鴻溝》作者,關注新科技如何走向主流客戶。 資料來源
〔人物註11〕Michael K. T. Lee:本文 2023 年公告所引述的智邦研發中心副總經理。英文姓名依官方原文保留,與李志強、李訓德分開辨識。 資料來源
〔人物註12〕石軍:智邦前任總經理,2025 年 10 月由李訓德接任。 資料來源
〔人物註13〕蔡博文:PoWen Tsai,Edgecore 2026 年產品公告所引述的 AI/雲端產品管理與方案工程主管。 資料來源
〔人物註14〕菲力克斯.奧伯霍爾澤—吉:Felix Oberholzer-Gee,哈佛商學院教授、《Better, Simpler Strategy》作者,研究競爭策略與價值創造。 資料來源
〔人物註15〕喬培利:George Tchaparian,曾任智邦資料中心網路事業及 Edgecore 主管,後於 2022 年接任 OCP 執行長。 資料來源