
晶片做成功,公司就能成功嗎?世芯替客戶把設計變成晶片,卻曾在提前交付後,等來客戶破產;也曾在生意成長時,遭遇大客戶量產中斷。這期解析世芯,不只為了看懂 AI 晶片背後的一門生意,更想追問:當一支團隊做對了自己的工作,外面的世界卻改了規則,領導人該放下什麼,又該守住什麼?沿著關建英與沈翔霖走過的路,我們會看見,技術如何換來訂單,訂單如何變成風險,以及一次危機之後,下一次機會靠什麼留下來。
2021 年 4 月 13 日,世芯召開法說會。總經理沈翔霖面前,是一個無法靠修改晶片設計解決的問題。
五天前,美國把世芯的中國客戶飛騰列入「實體清單」。飛騰委託世芯提供晶片設計與生產服務,是世芯的重要收入來源。這份清單則為雙方的生意加上一道關卡:向飛騰供應受美國出口法規管制的產品,必須先取得美方許可。美國當時的管制公告
世芯因此暫停飛騰專案的量產,請美國法律顧問確認相關晶片是否受到管制、是否需要申請許可。問題不再只是晶片做不做得出來,而是這門生意能不能繼續做。
這一停,牽動的是公司近四成的生意。2020 年,世芯每 100 元營收,約有 39 元來自飛騰。公司當時估計,若接下來無法再從飛騰取得收入,2021 年原訂的全年營收目標,可能少掉約四分之一。前一個數字是過去對大客戶的依賴,後一個數字,是眼前可能出現的缺口。公司影響評估
此時如果作出削減支出的方向性決策,任誰都會覺得合理:收入眼看可能會少一大塊,手上的現金應該先留下來。
沈翔霖的回答卻跌破大家的眼鏡,他給出的決策方向是: 營業費用不調降,研發繼續投入。他表示,高效能運算與 AI 客戶仍有需求。公司也承認,飛騰的量產規模,短期內很難由其他客戶補齊。當日法說報導
他認為要能保留接住下一個專案的能力,就得先承擔下一個專案尚未放量的日子裏,公司維持營運與研發能量不退。
那一年最後會如何收場,四月的他還沒有年度成績單可以證明。但世芯已經遇過一次大客戶消失的難題。要理解他為何作這個選擇,得回到十八年前,關建英與他開始做世芯的時候。
關鍵名詞
ASIC(特殊應用積體電路):為特定用途打造的晶片。世芯替客戶完成設計與生產服務,晶片的品牌與用途由客戶掌握。
NRE(一次性工程費):客戶按設計、驗證與投片等里程碑支付的工程費。MP(量產)則是晶片進入生產後的服務收入,包含晶圓、封裝與測試等成本。
Tape-out(設計定案/投片交付):把晶片設計資料交給晶圓廠準備製造。後面還有驗證、封裝與試產,才能走到量產。
2003 年,讓別人的晶片,成為自己的事業
關建英與沈翔霖不是第一次共事。
關建英創辦的 Altius Solutions 從事晶片設計工具與實體設計,沈翔霖也在那裡工作。2000 年,Altius 被 Simplex Solutions 收購;2002 年,Simplex 又被 Cadence 收購。公司換了主人,這群人的下一步,是帶著設計經驗投入世芯。世芯經營團隊、Cadence 併購文件
2003 年 2 月 27 日,世芯成立,營運總部設於台北,起初只有 23 名員工。
他們要做的是客戶的晶片。客戶決定產品用途,世芯把設計變成能製造、能驗證、能交付的實物。產品成功後,消費者可能記得品牌,卻不知道晶片裡有世芯工程師的參與。
這是一種得把功夫做在別人名字後面的生意。
做自有品牌晶片,研發之前要判斷市場:規格選什麼、定價多少、哪一年推出。判斷錯誤,產品可能賣不掉。世芯從客戶提出的需求出發,收取設計工程費,再承接生產服務。客戶負責產品市場,世芯負責把晶片做出來。
但需求有了,不代表工作就容易。功能、功耗、訊號、熱、封裝,每一項都可能讓設計重來。對客戶而言,請服務商是為了減少失敗與延誤;對世芯而言,每一案的成果,也決定下一位客戶是否願意把重任交給它。
團隊要累積的信用,藏在一次次完成設計、通過驗證與交付的過程裡。
成立當年,世芯完成第一顆 0.13 微米設計。2004 年 7 月加入台積電 Design Center Alliance,2009 年成為 VCA(Value Chain Aggregator,價值鏈整合夥伴),把設計、矽智財、晶圓、封裝與測試接成服務。世芯公司沿革
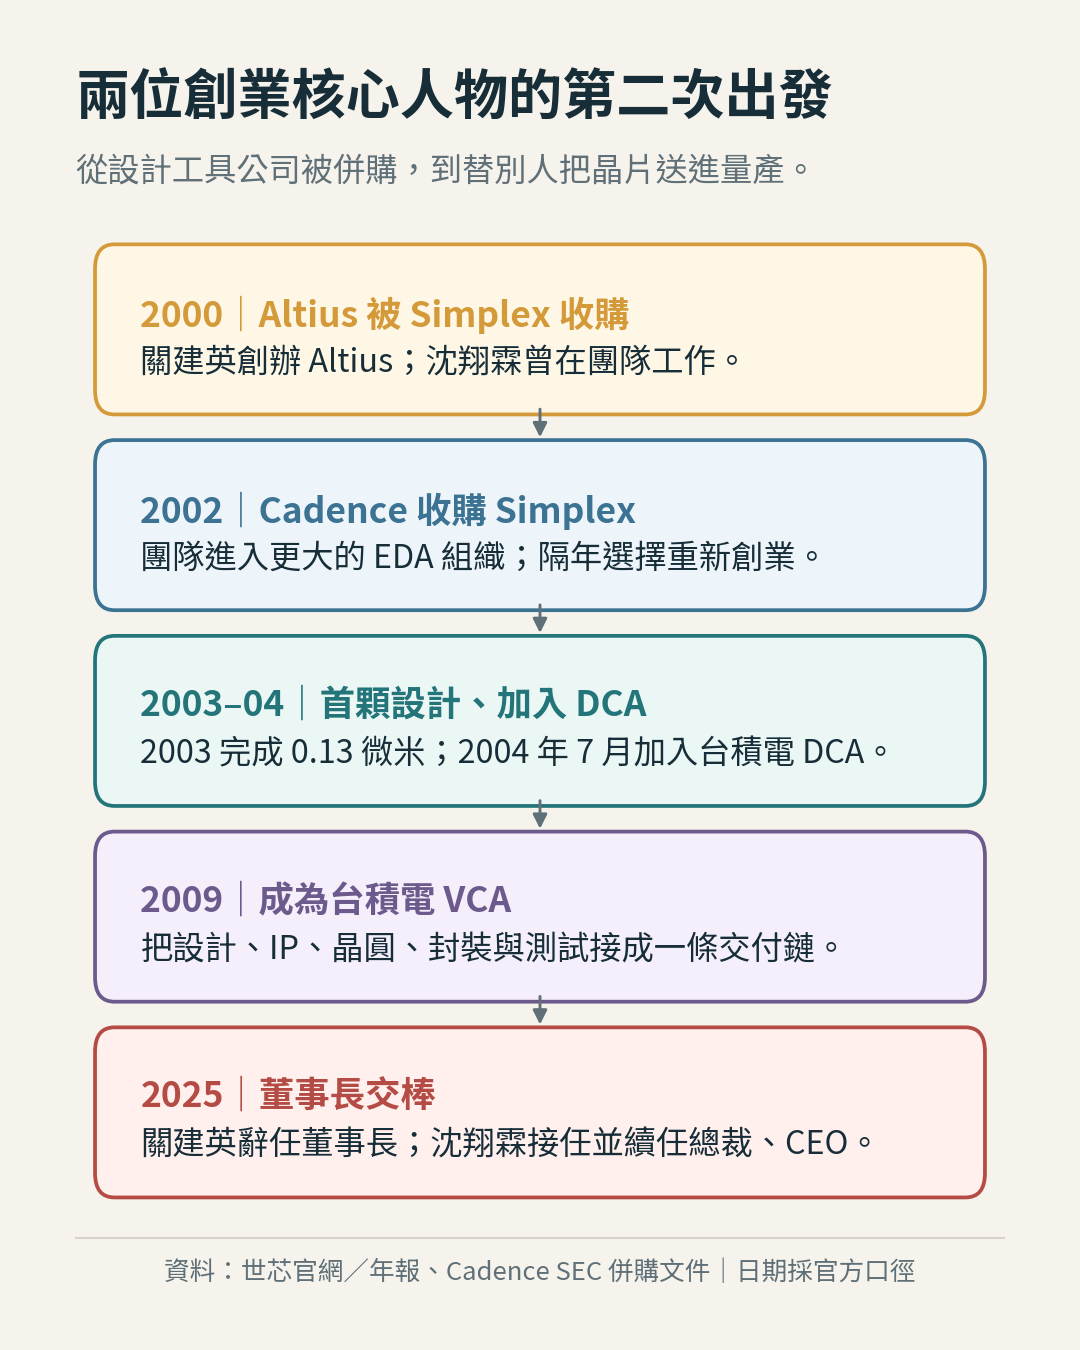
關建英與沈翔霖的職涯交會於 Altius/Simplex,之後共同參與世芯的發展。圖列公司成立及台積電合作里程碑。資料:世芯公司資料、Cadence SEC 文件。
這些合作讓世芯能調度製造資源,卻不等於客戶會送上門。沒有晶圓代工母公司提供固定入口,它需要讓客戶有一個非找自己不可的理由。
關建英把機會看在兩件事上:晶片愈難,工程能力愈有價值;客製程度愈高,完成設計後的合作就愈難替換。
2011 年,設計一次,能不能留下往後幾年的生意
2011 年 7 月,關建英接受訪問。他預計,下一季超過九成業務會來自先進製程;手上的 40 奈米晶片預計在當年量產,團隊也在研發 28 奈米。SEMI 轉載 DigiTimes 訪談
他對客製生意的判斷很明確:客戶帶著需求找世芯,晶片設計完成後難以替換,後續生產便有機會跟著留下。一次工程投入,可以延伸成數年的合作。
這個判斷有商業上的道理。換一家服務商,需要重新磨合設計、製造與驗證;客戶要付出時間,也要承擔重做的風險。只要原來的團隊做得好,繼續合作通常有理由。
世芯選擇留在這種高投入、長合作的生意裡。它少了標準產品成功後的品牌與定價權,換來與客戶一起把產品完成的機會。
2014 年 10 月 28 日,世芯在台灣證交所上市。公司從 23 人起步,走進了公開資本市場。世芯 2025 年報、台灣證交所新上市公司資料
工程的價值得到了生意的支持。關建英的判斷裡,卻還有一個前提:客戶得有能力把後面的產品做下去。
2015—2016 年,晶片提前交了,客戶卻倒下了
2015 年八月,世芯與 KnCMiner 公布合作成果:用於 Solar 礦機的 16 奈米晶片,五月交付樣品,七月進入量產。公告說,晶片交付比預期早了四週。世芯與 KnCMiner 聯合公告
世芯負責實體、電氣、時序與熱設計整合。對一支靠交付建立信用的團隊而言,產品做出來,還能提前交給客戶,是一個具體成果。沈翔霖也在公告中表達對這個市場的期待。
合作早已超過單純承作設計。當年一月,世芯董事會通過投資 KnC Group AB;它既是服務商,也成了投資人。世芯董事會決議紀錄
工程合作成功,能讓人更願意加深關係。但持有客戶股權,也把客戶的經營結果帶進自己的投資損益。設計能力能幫對方完成晶片,卻不能替對方保證整門生意。
2016 年,比特幣礦機公司 KnC Group AB 破產。
世芯承受兩層打擊。一層來自生意:礦機客戶倒下,加上上半年設計服務收入下滑,拖累營運。另一層來自投資:世芯持有的 KnC 股權被評估為沒有可回收價值,公司認列 3,329.5 萬元減損。世芯 2016 年報
全年營業損失約 2.10 億元、淨損約 2.11 億元,每股虧損 3.45 元。
原來讓服務商難以被替換的客製關係,此時也讓生意難以轉手。替一位客戶設計的晶片,無法因為對方破產,就當成標準商品賣給另一家公司。設計完成,並不保證後續訂單能實現。
如果把所有失敗都歸在市場無常身上,下一次仍可能重演。如果因為一位客戶倒下,就放棄累積多年的工程方向,又可能連下一次機會一起丟掉。
受挫之後,管理團隊需要辨認:得推倒重來的是哪一部分,還有哪一部分能用在下一個客戶身上。
當年的年報記錄,下半年已有新專案接上,第三季起走出低潮,第四季的營收與獲利改善。到 2017 年,公司把 AI 與高效能運算設計案列為成長來源,完成多項 16 奈米設計,並繼續投入 7 奈米能力。世芯 2017 年報
結果出現在下一張年度成績單:2017 年營收約 42.66 億元,淨利約 3.08 億元,從前一年的虧損恢復獲利。
失去 KnC 以後,團隊的設計能力仍在其他專案上產生收入。關建英與沈翔霖沒有因為這筆生意失敗,就退出先進晶片設計。
2017 年的復甦沒有解除專案週期的風險。隔年,虛擬貨幣市場下跌,兩個相關投片里程碑未如預期發生,第四季再度出現營業虧損。世芯 2018 年度法說簡報
技術有價值,收入卻不穩定。管理團隊得繼續接案,也得面對少數客戶牽動公司命運的處境。
2021 年,停下受影響的生意,把下一個專案做下去
回到 2021 年四月。這一次,大客戶飛騰的量產停在交易限制上,工程師無法修改設計來排除它。公司需要法律顧問確認交易資格,也需要找到接續的收入。美國 Federal Register 規則
沈翔霖決定維持研發,代價藏在兩種收入的差別裡。公司對新案的工程費成長有信心,卻坦承飛騰的量產規模難在短期補齊:接到設計案,還不等於拿回原來的量產生意。MoneyDJ 當日法說報導
兩種收入之間,隔著一顆晶片從設計走到生產的時間。功能要驗證,製造要安排,封裝與測試要完成。即使新客戶點頭,原來的缺口也不會因此消失。
他保留研發,就得承擔收入尚未接上時的成本。當時的選擇仍可能失敗:新案若延後,公司得等得更久;需求若改變,已投入的資源也可能收不回來。
到了十二月,公司公布另一個動作:整合先進封裝工程服務,把投入放向後端設計、生產與測試。理由來自客戶工作的變化——大型雲端與系統公司擴大自己的前端設計團隊,仍需要有人完成後面的實作與製造整合。世芯 2021 年後端工程投入公告
客戶自己做得愈多,服務商就要找到對方仍做不完的部分。世芯把工作接向先進封裝與生產,讓原來的設計能力有了新的用途。
年度結果終於出來。2021 年營收達 3.72 億美元,年增 55.4%;淨利約 5,300 萬美元。公司說,一批以 7 奈米為主的 AI 晶片在當年進入量產,是業績成長的重要來源。世芯 2021 年度結果
這不是四月以後幾個月就能憑空造出的成果。能在年內量產,背後有先前的設計與準備。市場需求、既有專案與團隊交付共同支撐了結果,不能把全部成績都算在一次決定上。
客戶中斷了,公司仍有人、有技術,可以把其他工作做完。保留的能力,在接續交付裡有了用途。
世芯也在年度回顧列出出口管制判定與風險管理程序。它開始把交易資格放進交付管理;客戶分散的功課,則還沒有做完。世芯 2021 年度回顧
2023 年,等到需求來了,還得爭取把晶片做出來的產能
2023 年,世芯成立二十週年。沈翔霖以總裁暨執行長身分出席週年活動。從 23 人起步,到 KnC 破產、飛騰量產中斷,這家公司已經歷過能力被市場看見,也經歷過生意說停就停。
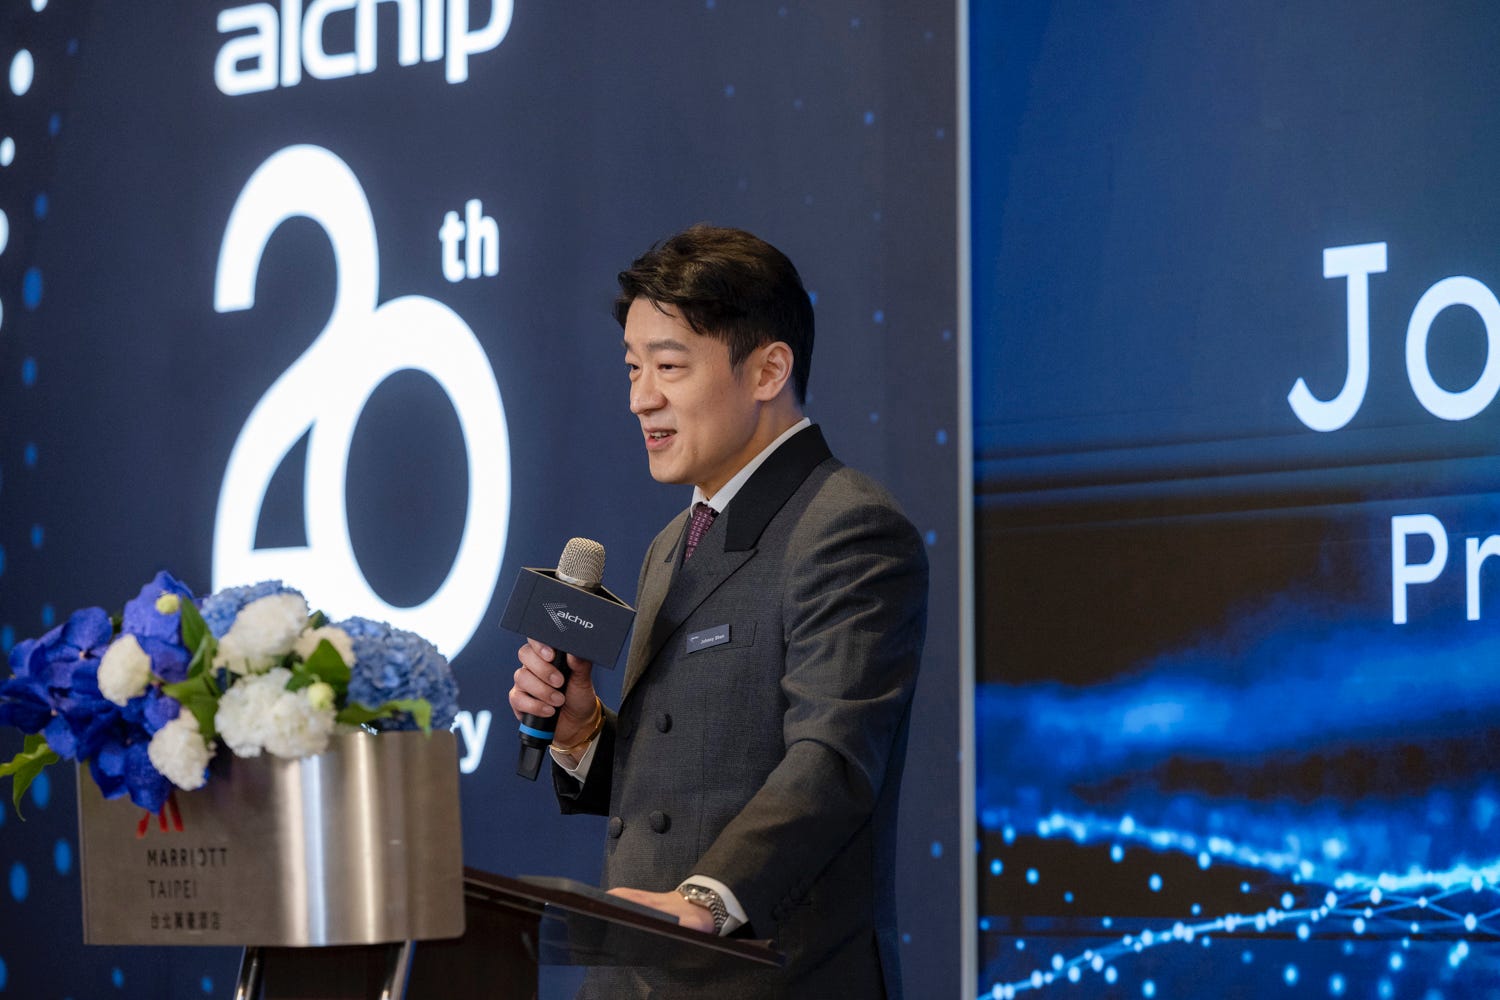
沈翔霖在世芯 2023 年二十週年活動致詞,當時擔任總裁暨執行長。(來源:世芯二十週年新聞稿;圖片著作權:世芯科技。)
同年六月的股東會後,媒體追問先進封裝產能。沈翔霖說產能吃緊。需求已經來了,世芯卻得與其他大型晶片公司爭取製造資源。《天下雜誌》人物訪談
那次訪談裡,他回憶早年有人提醒:超過 10 美元的晶片很難賣,世芯卻在做單價可能達數百美元的大型 ASIC。他也說,同業有晶圓代工母公司,與供應商關係緊密,這是世芯的短板。他給自己的方向是:
「我告訴我們自己要 be on the leading edge。」 ——沈翔霖,2023 年《天下雜誌》專訪。來源
把這句話放回前面的經歷,分量就不同了。它曾經意味著投入之後還要等市場,也曾意味著失去一位客戶之後,繼續用同一套工程能力找下一位客戶。
如今,市場要的是更大的運算能力。世芯長年累積的設計與後端整合經驗,有了放大的機會。但需求增加並沒有讓工作變簡單:客戶的晶片愈複雜,封裝、測試、產能與交期就愈難安排。
年度財報給出結果。2023 年營收達 9.784 億美元,較前一年增加 112.5%;北美營收占比由 39% 升到 63%。沈翔霖指出,北美最大客戶的 AI 晶片出貨是成長主因,量產收入占全年約七至八成。世芯 2023 年度結果
關建英早年看中的設計與後續生產,到了此時形成了規模。設計費之外,晶片出貨把收入推高;先前投入的人與技術,有了更多可以交付的工作。
一家公司在困境裡留下的能力,終於遇到能放大它的需求。
也正因為量產占比變大,下一個問題出現了:如果那位帶來成長的大客戶減量,公司是否又要重新等待?
2025 年,關建英退休,接班者面對換位的大客戶
2025 年 5 月,關建英退休並辭任董事長。沈翔霖先暫代,再經董事會正式選任,並續任總裁與執行長。世芯 2025 年報、新任董事長公告
2023 年的成長延續到 2024 年,全年營收來到 16.18 億美元。到了交棒的 2025 年,營收卻降到 9.919 億美元,年減 39%。淨利從 2.007 億美元降到 1.795 億美元,年減 11%。公司在年度結果說明中指出,當年量產出貨有限。世芯 2025Q4 法說簡報
客戶結構也變了。未具名 Customer A 的營收占比由 60.16% 降到 18.04%;Customer B 則由 21.18% 升到 50.14%。年報的解釋是,A 的量產訂單下降,B 的量產訂單增加。公司沒有公布這兩位客戶的姓名。世芯 2025 年報
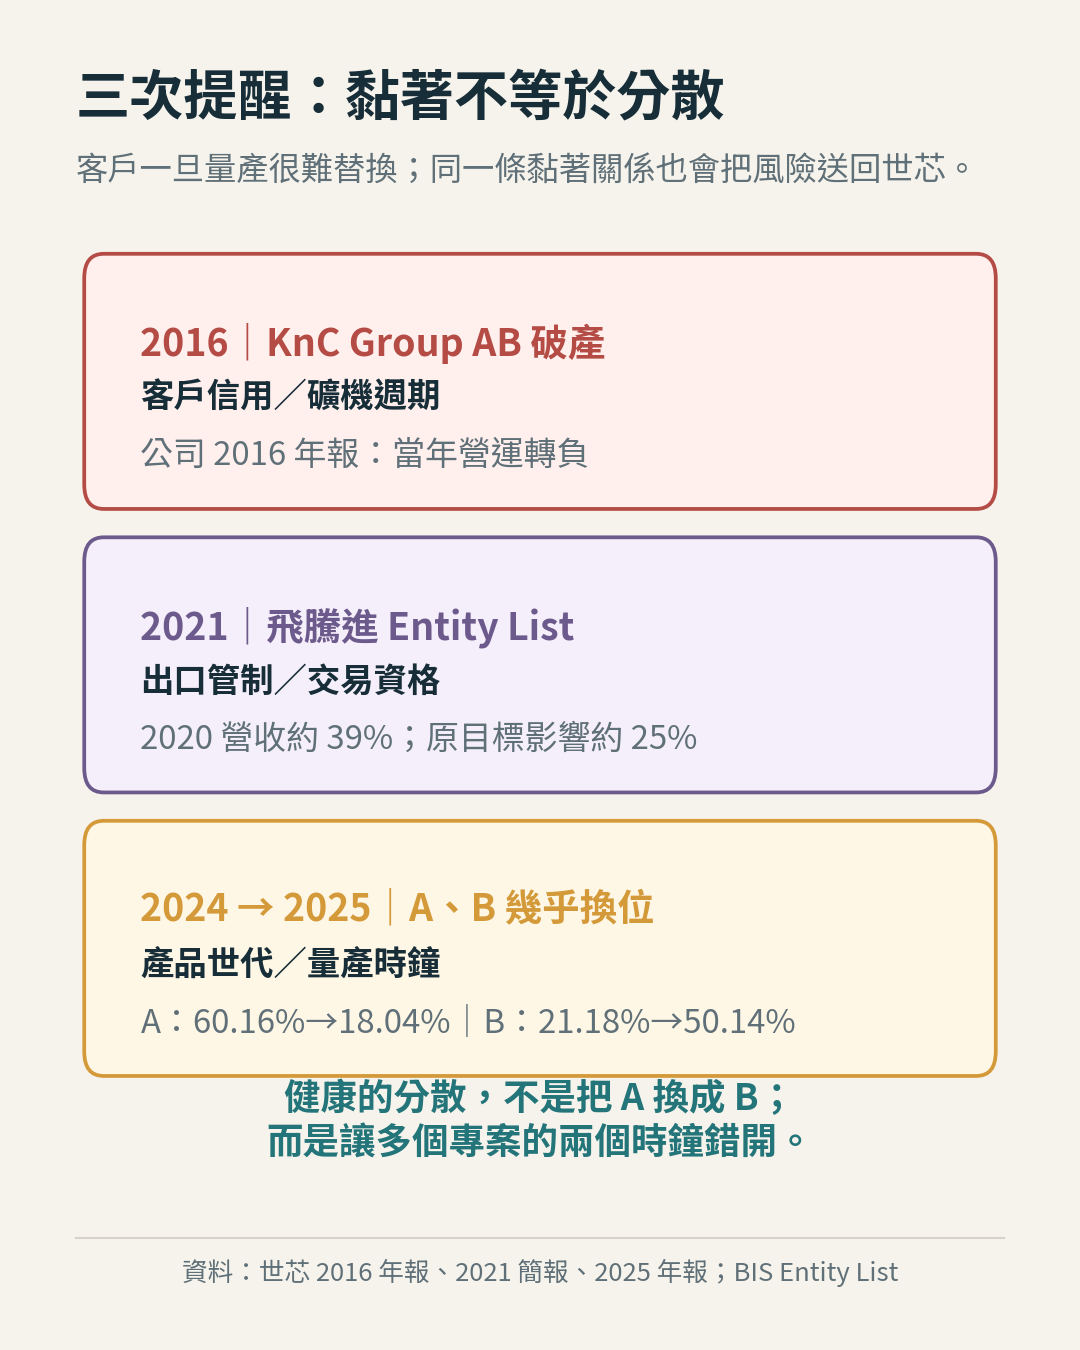
KnC 破產、飛騰交易受限、Customer A/B 訂單消長,分別帶來信用、法規與專案週期風險。客戶集中,使不同原因都可能擴大為全年營運問題。資料:世芯年報與法說資料。
客戶不必倒閉,也不必被禁止交易。只要一個大案減量,下一案沒有接上,收入就會出現缺口。換了一位占比最高的客戶,並沒有降低單一客戶對公司的影響。
上游同樣集中。未具名 Supplier A 占採購比重由前一年的 78.46% 升到 99.06%。年報另有台積電合作說明,但沒有把 Supplier A 具名為台積電。
對接班者來說,困難在於原來的方向並沒有失去價值。AI 客戶仍需要先進晶片,世芯也有交付經驗。但如果把成長押在少數大案上,每次產品換代都可能形成等待;如果增加客戶,又要先投入人力、工具與驗證資源,才能把新案接起來。
沿用原來的路,需要改善收入的銜接;開出更多路,需要先付成本。這是沈翔霖接過董事長職務後,必須一起管理的兩件事。
到了下一年,量產回來了。季度收入開始回升,資金占用卻跟著擴大。
2026 年,訂單回來了,考驗卻還沒結束
2026 年五月,北美雲端服務商客戶的 3 奈米加速器開始出貨。第二季營收比第一季增加約八成。對剛經歷前一年營收下滑的世芯而言,量產增加帶來了轉機,也帶來更多必須完成的交付。世芯 2026Q2 法說簡報
但接下生意,與把錢收回來,是兩件事。沈翔霖面對的下一道題目,從尋找收入,延伸到安排生產、守住交期,以及讓資金回到公司。
晶片還沒交出去,資源已經投入
世芯收設計費時,主要交付的是工程服務;進入量產後,收入裡也包含晶圓、封裝與測試等製造成本。因此,量產增加會推高營收,毛利占營收的比例卻可能下降。第二季就是如此:毛利率下降,毛利金額仍有增加。這不代表生意變差,而是公司承接了更多生產工作。
比起毛利率的變化,更值得追問的是:這些生產工作,要多久才能完成並收回款項?
晶片需要經過製造、封裝與測試。在交付之前,已投入生產、尚未完成的晶片,會以「在製品」列在存貨裡。交付之後,尚未收到的貨款又可能成為應收帳款。生產完成了,不代表款項已經入帳。
客戶可以預付部分款項,供應商也可能給世芯一段付款期限;但這些安排未必能抵銷全部資金需求。生產、交貨、收款與付款,只要時間沒有接上,公司就需要準備資金支應。
2026 年上半年的財報呈現了這個壓力:存貨增加,而且大部分是在製品;即使有客戶預付款與供應商帳期分擔,營業活動的現金仍是淨流出。下圖列的是全公司數字,不能全算在單一 3 奈米專案上。世芯 2026Q2 合併財務報告
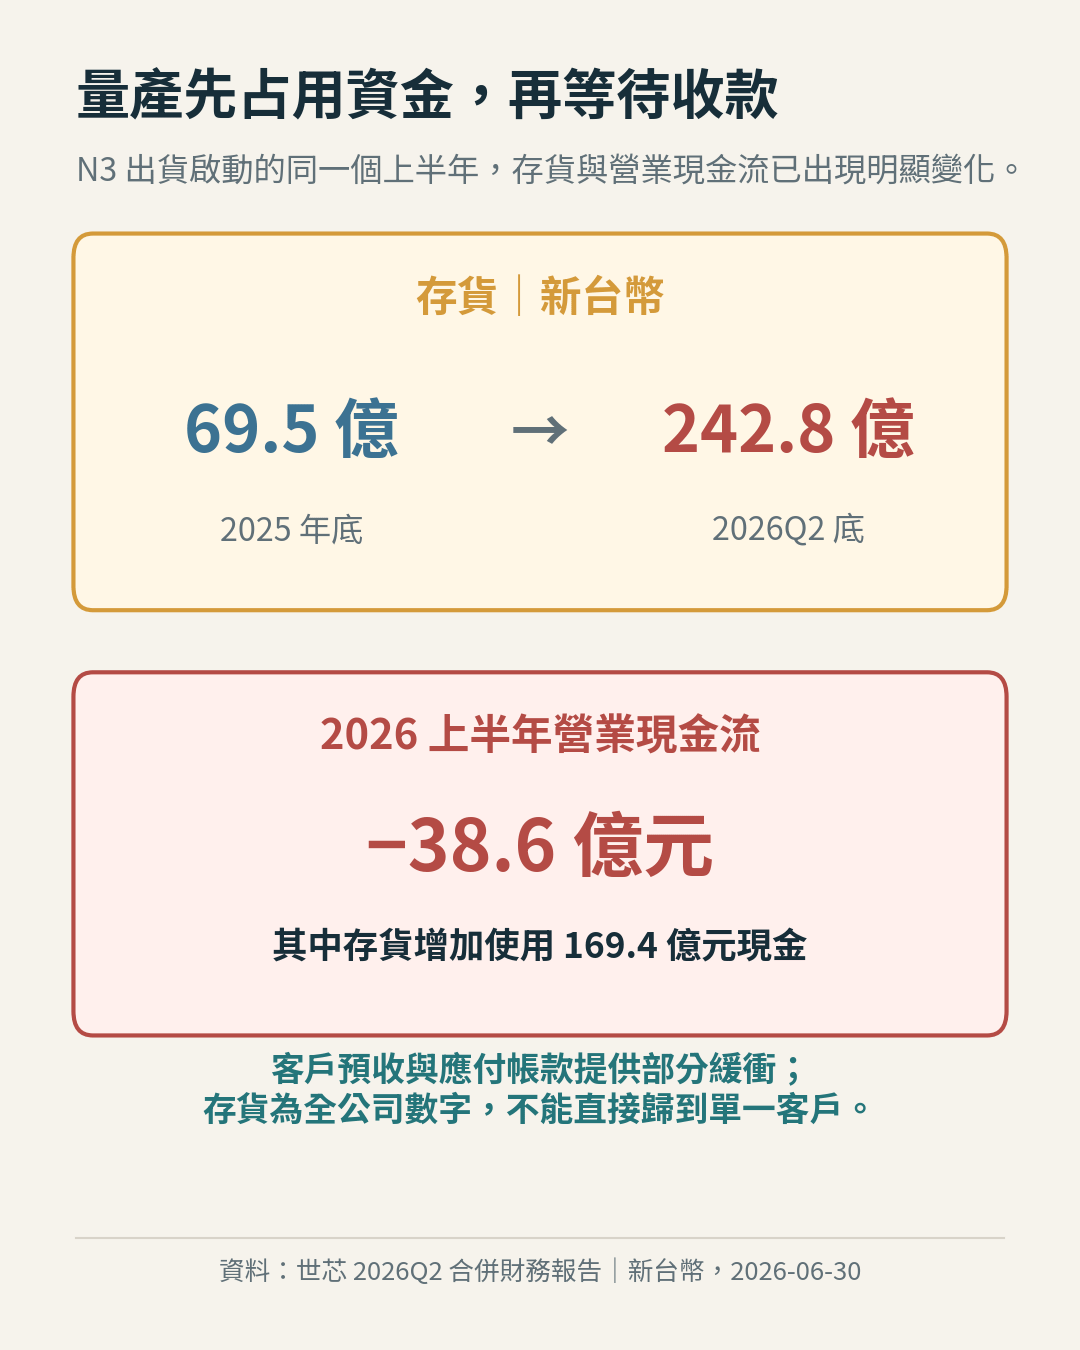
存貨是尚未售出的產品及生產中投入;營業現金流則記錄一段期間營運現金的淨進出,兩者不是同一個數字。存貨增加會占用資金,預收款與供應商帳期可分擔部分需求。資料:世芯 2026Q2 合併財務報告。
要交得出來,也要收得回來
這不是說世芯已經缺錢。六月底,公司仍持有約新台幣 394 億元現金及約當現金,上半年也完成增資募款。眼前的考題,是如何使用這些資金,把擴大的生產帶到交付與收款。
對管理團隊而言,提早安排生產,有助於守住交期,卻會讓資源先投入尚未完成的晶片;延後投入,可以減少眼前的資金占用,卻可能讓客戶多等。如果生產延誤或需求改變,原本為成長準備的存貨,就可能帶來損失。這是量產擴大後的取捨,不能只靠接單金額判斷。
世芯也在量產管理說明中,把庫存、良率、生產週期與產能列為必要能力。工程團隊要把晶片做好,供應鏈要讓生產接得上,財務則要安排收付款。少了一環,訂單都可能卡在交付之前。世芯量產管理說明
2021 年,沈翔霖面對的是大客戶的生意停下來;2026 年,他面對的是量產增加之後,如何讓承諾走到交付、讓投入走到收款。
接到訂單,客戶交來的是信任。把晶片交出去、把款項收回來,公司才有資源承接下一次信任。
下一個專案,能帶走這一輪的經驗嗎
第二季營業費用達 3,213 萬美元,季增 38.6%。公司列出的原因包括增員、薪資調整,以及 EDA(電子設計自動化)工具與伺服器使用增加。人與工具的投入已經發生,回報要靠後續專案。世芯 2026Q2 法說簡報
設計平台、封裝驗證與良率經驗若能沿用,新案就不必把所有工作重做一遍。客戶愈多,這種共用能力愈有價值。反過來,若每個大案都要重新投入人力與資金,營收擴大仍會伴隨高昂成本。
NVIDIA 提供一個客戶入口
2025 年五月,NVIDIA 發表 NVLink Fusion,讓客戶的自研晶片接入其高速互連與運算生態。世芯被列為首批採用者與客製 AI 運算晶片設計製造夥伴。NVIDIA 官方公告
這項合作的價值,在於客戶若要把自己的晶片接進 NVIDIA 平台,可以找世芯協助設計與整合。世芯公布的能力包括先進設計平台、晶粒互連與 CoWoS(晶片晶圓基板封裝)流程。世芯 NVLink Fusion 公告
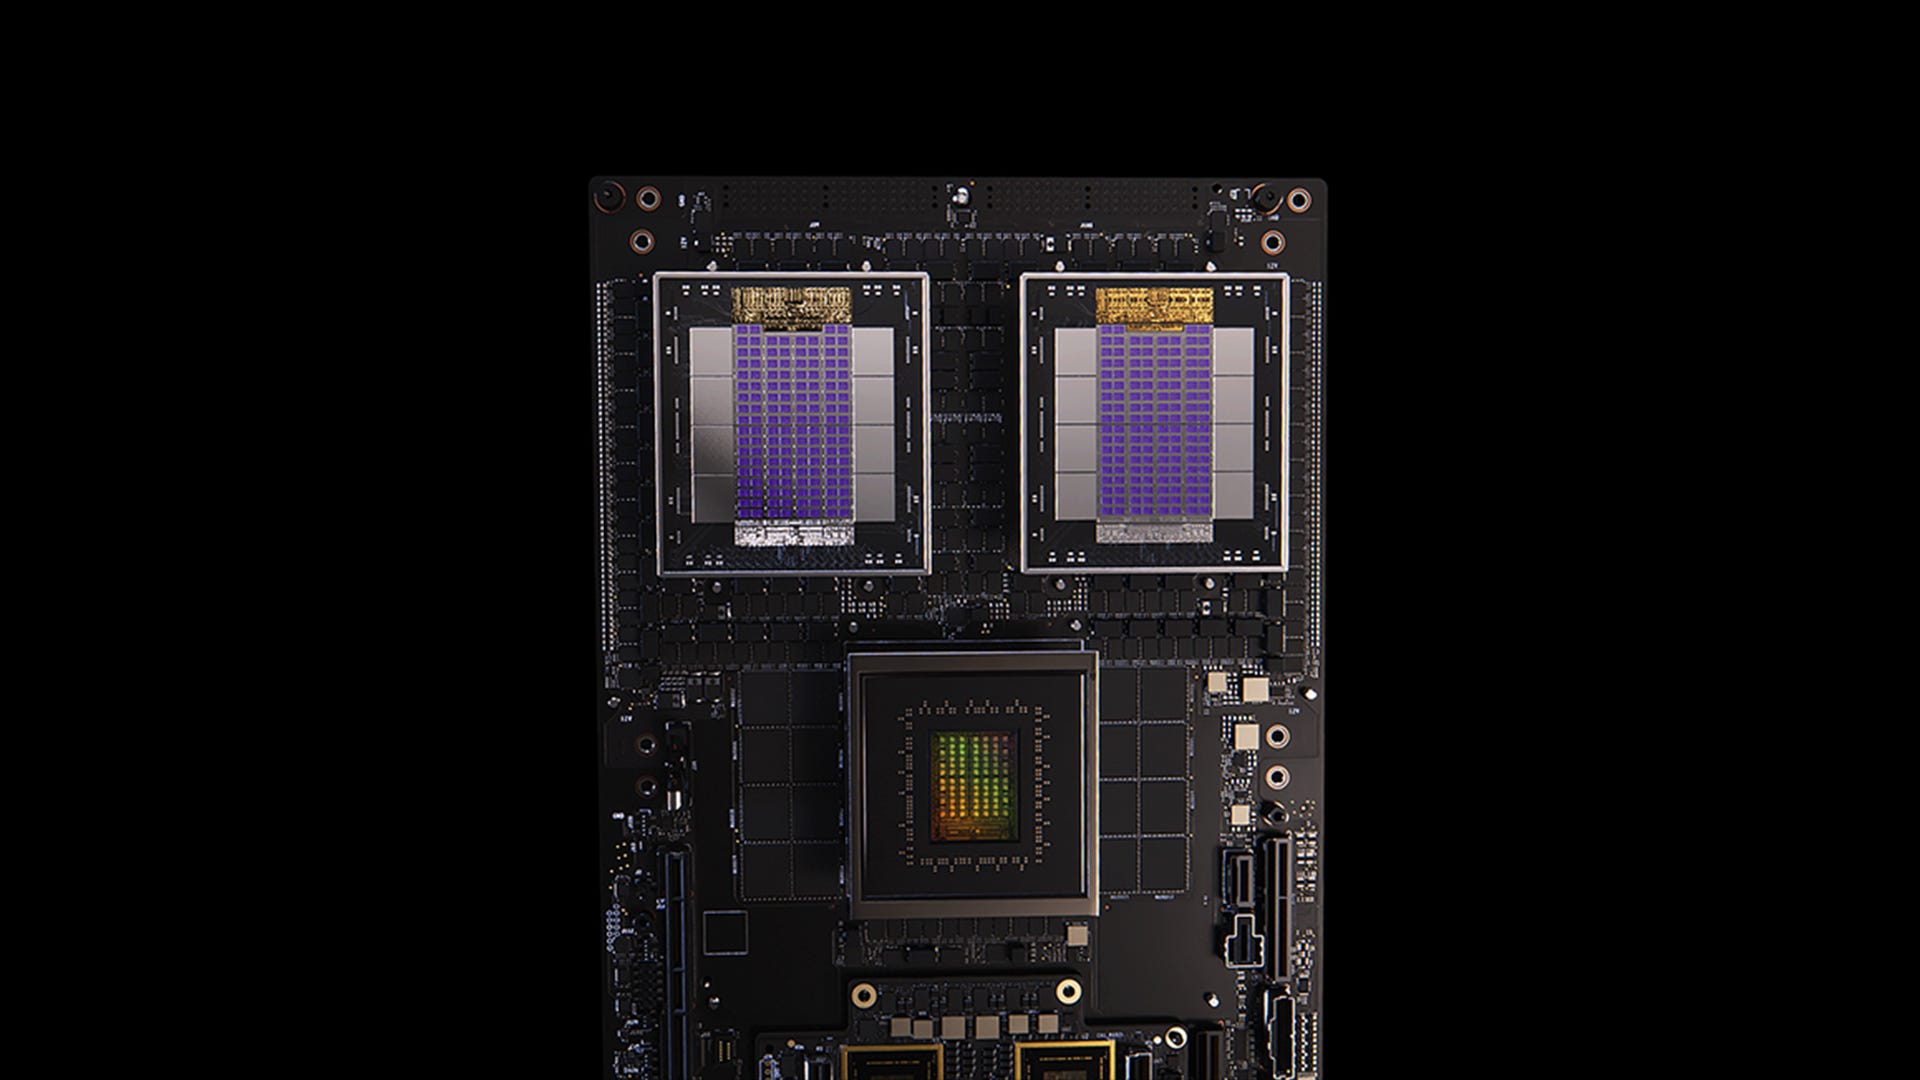
NVIDIA 的 NVLink Fusion 媒體視覺,呈現運算晶片與互連平台;圖中產品並非世芯客戶晶片。(來源:NVIDIA 新聞稿;圖片著作權:NVIDIA。)
合作列名尚未附帶公開的具名專案、訂單與收入,也不能解讀為 NVIDIA 委託世芯設計 GPU。是否帶來新客戶,需要後續設計、驗證與出貨公告回答。
Amazon 投入資金,專案內容仍未公開
Amazon 在 2024 年五月認購世芯 224,537 股,每股 2,382 元;2026 年五月再認購 557,325 股,每股 4,239 元,總額 23.625 億元。公司將 Amazon 列為策略性投資人,揭露雙方有業務關係,並表示資金用於長期營運週轉。2024 年私募公告、2026 年私募公告
兩次投資建立了資本關係,公告仍未公布晶片名稱、營收占比或客戶排名。因此不能把年報的 Customer A 或 B 填上 Amazon,也不能據此確認 Trainium 專案。
對沈翔霖而言,資金與合作入口都有了。能否降低集中風險,還要看多少個客戶的專案走到交付,而不只是合作名單有多長。
2 奈米,將是下一次檢驗
世芯已公布 2 奈米平台與開發進度。管理層以 2026 年底前完成一項 2 奈米加速器 Tape-out 為目標,後面還有驗證與量產。世芯 2 奈米進度說明、2026Q2 法說簡報
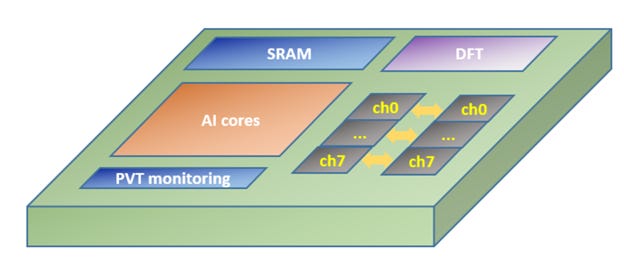
世芯 2 奈米測試晶片的功能區塊示意,用於平台開發與測試;與客戶晶片的量產進度不同。(來源:世芯 2 奈米設計平台新聞稿;圖片著作權:世芯科技。)
關建英已經退休,下一次結果要由沈翔霖與團隊交出來。年底的投片目標是否達成,考驗技術進度;存貨能否隨交付轉成應收與現金,考驗生產管理;前兩大客戶占比是否下降,則考驗新專案能否把生意分散。
這幾項結果還沒出來,故事就還在進行。它們也決定了,這一輪增加的規模,最後能為公司留下多少餘裕。
跨案經驗能否沿用,還需要公司提供更多專案說明。只有營收增加,無法回答團隊是否少走了重複的路。
結語:向關建英與沈翔霖學,別讓一次失去,帶走多年練成的本事
回頭看世芯,有一件事,比營收曲線更讓人值得注意。
2015 年,團隊替 KnC 提前四週交付晶片。隔年,客戶破產了。工程上的承諾完成了,原本期待的生意卻沒有因此得到保障。世芯與 KnCMiner 聯合公告、世芯 2016 年報
工作做對了,回報仍可能失去。這是這段故事難受的地方。
2011 年,關建英說:「世芯是已經有市場,客戶找我來做。」2023 年,沈翔霖則用「be on the leading edge」說明公司的方向:守在先進製程,讓客戶有理由選擇世芯。前者看見需求,後者強調本事。而兩人走過的路,也讓我們看見:需求可能意外中斷,公司的本事卻不能等下一張訂單來了才開始練。關建英訪談、沈翔霖訪談
一位大客戶的生意停了,研發該跟著縮減,還是繼續投入,為下一個專案做準備?
2021 年四月,沈翔霖選擇維持研發,因為其他高效能運算與 AI 客戶仍有開案需求。但新案帶來的工程費收入,短期內難以填補飛騰量產中斷留下的營收缺口。他有繼續投入的理由,卻仍要承擔結果不如預期的風險。當日法說報導
我們今天知道,其他 AI 晶片在那一年進入量產,先前的設計與準備有了成果。但站在四月,費用要繼續付,專案要繼續做,結果還要等。領導人的判斷,就發生在這段沒有答案的時間裡。世芯 2021 年度結果
《孫子兵法・軍形》說:「先為不可勝,以待敵之可勝。」先做好防備,再等可乘之機。借來理解世芯,值得學的是這個次序:外部機會不能強求,自己能做的準備卻不能省。《軍形》原文
如果把這個選擇換成一個畫面,可以借用居合的意象。居合道重視拔刀的一瞬,而那一瞬的功夫,來自平日的身心鍛鍊。全日本劍道連盟:居合道介紹
想像兩個人都把刀收進鞘裡。一個將刀放到一旁,連練習也停了;另一個暫時不出手,卻仍在練習,為下一次拔刀作準備。同樣是收刀,前者把本事擱下了,後者則在累積下一次出手的把握。這是我們所說的「蓄力」:機會還沒到,準備已經在做。
世芯在 2021 年的選擇,就可以這樣理解。飛騰的量產必須暫停,沈翔霖卻沒有讓研發跟著停下,而是依據其他客戶的需求繼續投入。對應到這個比喻,收進鞘裡的是暫時不能做的生意,持續修練的是團隊的設計與交付能力。他要保留的,不只是等待的時間,而是下一個專案需要世芯時,團隊仍能接下工作的本事。
刀未出鞘,修練仍在繼續。以居合待機與工程協作,對照暫停生意時仍為下一次交付作準備的選擇。AI 生成概念插畫;人物與場景均為虛構,非世芯歷史現場。
但公司的本事,終究長在人身上。
圖上的一個製程節點,背後是工程師學會的一套方法;一次通過驗證,背後是團隊知道哪些地方不能省。財報記得一筆收入在哪一年消失,卻不會替這些經驗另列一行,告訴我們它們還能用在哪裡。
關建英與沈翔霖的經歷,讓我們看見這個區別:失去一筆生意,不等於多年練成的本事從此無用。KnC 之後,其他設計案帶回獲利;飛騰量產中斷後,其他專案走到交付。客戶變了,工程能力仍有機會找到去處。
這並不是說,所有投入都值得撐到底。需求若已消失,方向就得重看;資金若撐不到交付,承諾也得調整。可貴的是,在必須改變的時候,仍能分辨哪些東西不該一起丟掉。
有時候,帶人走過低谷,不需要先保證一個燦爛的未來。需要的是看清手上還有什麼,找到下一件值得做的事,讓團隊有路可走。讓一群曾經把事情做成的人,不必因為一次失去,就把過去的自己全部推翻。
2003 年,23 個人開始做世芯。如今關建英退休,沈翔霖接過公司,也接過尚未解完的難題。他能留給後來者的,不只是一段成功的歷史,還可以是前人犯過的錯、改過的方法,以及受挫之後重新找到方向的經驗。
若下一位工程師能因此少走一段彎路,下一個團隊能因此跨過一道難關,那些當年沒有如願的付出,就有了超過當年的意義。
一位客戶離開,帶走的是一筆生意,不該連團隊多年練成的本事也一起帶走。
關建英與沈翔霖的故事,值得我們學的,不是相信每一次堅持都會成功,而是在回報中斷時,仍能辨認哪些努力值得繼續。
未有長風先養翼,
不因沉寂負初心。
他年振翅青雲上,
方見今朝淬礪深。
我們下期見。